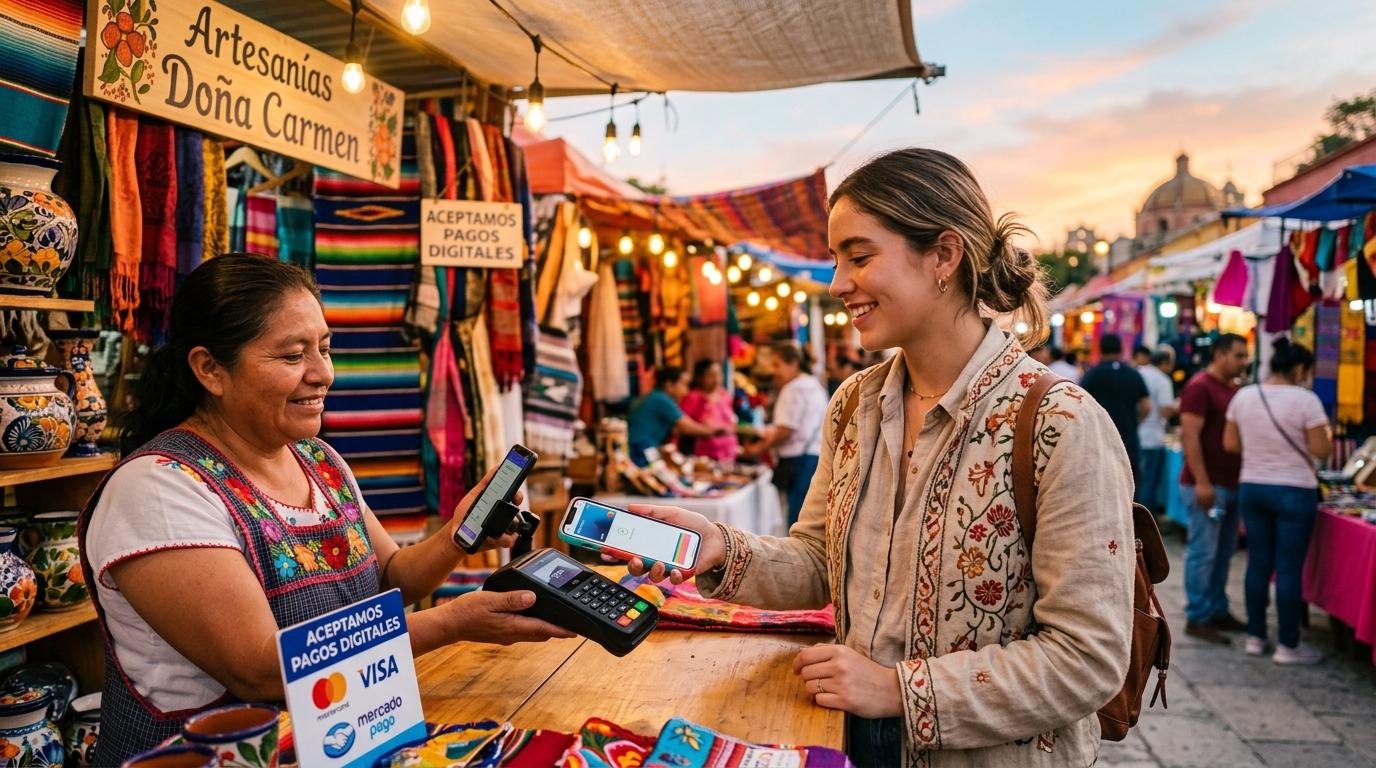
El ecosistema de pagos en México está en plena transformación, con métodos que van mucho más allá del efectivo y las tarjetas. Aquí te contamos qué tendencias marcarán el rumbo y qué significan para tu vida financiera.
A lo largo de este artículo encontrarás un recorrido por cada tendencia clave en pagos digitales, con foco en cómo afectan tu vida cotidiana y tus hábitos financieros. También se abordan temas como la seguridad, el modelo de crédito diferido, el papel de DiMo y el SPEI, y dos factores que podrían acelerar todo este proceso: el Mundial 2026 y la inclusión financiera.
Pagos digitales en México: de dónde venimos y hacia dónde vamos
El cambio no ocurrió de golpe. Durante años, el efectivo fue la única opción para millones de personas en México, sobre todo en zonas con poca infraestructura bancaria. Hoy, el 76.5% de la población adulta ya cuenta con al menos un producto financiero, una cifra que contrasta con el 67.8% registrado en 2021. Ese avance refleja una transformación real, aunque desigual.
El efectivo sigue dominando en compras menores a 500 pesos, donde representa cerca del 85.2% de las transacciones. Sin embargo, su participación global cae de forma sostenida. Las proyecciones indican que las transacciones en efectivo en punto de venta podrían bajar al 31% para 2030, frente al 35% registrado en 2021.
La experiencia de esta transición varía mucho según dónde vives. En ciudades con buena conectividad y acceso a terminales, pagar con el celular o tarjeta ya es algo cotidiano. En zonas rurales o semiurbanas, el efectivo sigue siendo la norma, no por costumbre sino por necesidad. Entender esa brecha es clave para comprender el ritmo real del cambio en el país.
Billeteras digitales y pagos sin contacto: las tendencias de pago digital que ya transforman tu rutina
Dos de las tendencias de pago digital con mayor crecimiento en México comparten un denominador común: pagar desde el celular o con un toque. Ambas están cambiando la forma en que las personas interactúan con su dinero.
Billeteras digitales como centro financiero del celular
Las billeteras digitales dejaron de ser solo una forma de pagar. Más del 50% de quienes tienen smartphone en México ya las usan para realizar pagos, y su función se ha expandido: hoy permiten pagar servicios, hacer transferencias, acumular beneficios y gestionar el dinero sin necesidad de ir a una sucursal. Se estima que el mercado de monederos digitales crecerá a una tasa compuesta anual del 10% hasta 2028.
Este crecimiento tiene sentido desde la perspectiva de quien paga. Concentrar todas las operaciones en una sola app reduce fricciones y ahorra tiempo. Por ejemplo, apps como Mercado Pago permiten hacer transferencias, pagar servicios y recibir dinero desde un solo lugar, lo que las convierte en una especie de centro financiero portátil.
El reto está en la adopción fuera de las ciudades grandes. La conectividad y el acceso a smartphones siguen siendo barreras reales para una parte de la población, lo que hace que el crecimiento de las billeteras digitales no sea homogéneo en todo el país.
Pagos contactless: más que una moda pasajera
Los pagos sin contacto ganan terreno en los puntos de venta. Al menos 1 de cada 5 pagos con tarjeta ya se realiza de esta forma, y cerca del 70% de las terminales en México estarán habilitadas para pagos contactless en 2025. Eso significa que cada vez más personas pueden pagar con solo acercar su tarjeta o celular al lector, sin necesidad de insertar ni digitar nada.
Más allá de la comodidad, hay un dato concreto que lo explica: este tipo de pago puede reducir el tiempo de una transacción hasta en 15 segundos. En lugares con mucho flujo, como supermercados o transporte, eso marca la diferencia. Además, los wearables —relojes inteligentes, pulseras— se suman como dispositivos con los que ya es posible pagar en México.
La adopción del contactless también depende del tipo de comercio. En tiendas de conveniencia y cadenas grandes ya es una realidad; en mercados locales o negocios pequeños, la infraestructura aún está en desarrollo.
Compra ahora y paga después: el modelo BNPL que redefine el crédito en México
El modelo Buy Now, Pay Later (BNPL), o compra ahora y paga después, consiste en dividir el costo de una compra en pagos diferidos, muchas veces sin tarjeta de crédito tradicional. En México, este esquema crece a una tasa compuesta anual del 32% entre 2023 y 2028, una de las más altas en la región.
Su atractivo tiene una razón clara: solo el 37.3% de la población en México tiene acceso a crédito formal. Para quienes no califican para una tarjeta bancaria, el BNPL abre una puerta de financiamiento que antes no existía. Eso lo convierte en una herramienta con potencial real de inclusión financiera, sobre todo para jóvenes o personas con historial crediticio limitado.
Dicho esto, usar este modelo requiere atención. Algunas opciones incluyen comisiones o intereses por pagos tardíos, y la facilidad de acceso puede llevar a comprometer ingresos futuros sin una planificación clara. Antes de usar cualquier esquema de compra diferida, conviene revisar las condiciones, los plazos y si los montos caben dentro del presupuesto mensual.
Transferencias en tiempo real y DiMo: pago digital al instante entre personas
Las transferencias en tiempo real ya forman parte de la vida financiera de millones de personas en México. El SPEI creció un 40% según el reporte de Banxico de 2023, lo que refleja un cambio profundo en cómo se mueve el dinero entre personas y negocios. Ya no hace falta tener efectivo para pagar la mitad de una cena o enviar dinero a un familiar.
DiMo (Dinero Móvil) es una herramienta del Banco de México que lleva este concepto un paso más allá: permite hacer transferencias usando solo el número de celular del destinatario, sin necesidad de conocer su CLABE. Esto facilita los pagos entre personas (P2P) y abre la puerta a pequeños comercios que no tienen terminal, como puestos en tianguis o mercados locales.
El impacto en la vida cotidiana es concreto. Dividir una cuenta, pagar al mecánico del barrio, o enviar dinero a alguien en otra ciudad son situaciones que hoy pueden resolverse en segundos desde el celular. Para que DiMo funcione, ambas partes deben estar registradas en el sistema, pero su adopción crece a medida que más instituciones financieras lo integran.
Seguridad y regulación: qué protege tus pagos digitales en México
Adoptar pagos digitales también implica conocer los riesgos. Los fraudes, el robo de datos y el phishing son amenazas reales que crecen en paralelo con la digitalización. Saber cómo protegerse no requiere ser experta o experto en tecnología, pero sí implica tomar decisiones conscientes.
La Ley Fintech de 2018 estableció un marco regulatorio para las instituciones de tecnología financiera en México. Hasta la fecha, 89 instituciones han sido autorizadas bajo esta ley, lo que significa que operan bajo supervisión de las autoridades financieras y deben cumplir con estándares de seguridad y transparencia. Eso no elimina todos los riesgos, pero sí ofrece un piso mínimo de protección para quienes usan sus servicios.
Desde el lado de la persona usuaria, hay hábitos que marcan la diferencia: activar la autenticación de dos pasos en las apps financieras, revisar los movimientos de la cuenta con regularidad y no ingresar datos personales a través de enlaces recibidos por mensaje o correo. Estas prácticas no garantizan seguridad absoluta, pero reducen de forma significativa la exposición a fraudes comunes.
El Mundial 2026 y la inclusión financiera: dos motores de las tendencias de pago digital en México
El Mundial 2026 podría convertirse en un catalizador inesperado para los pagos digitales en México. Se esperan más de cinco millones de visitantes internacionales, muchos de ellos acostumbrados a pagar con celular o contactless en su país de origen. Esa demanda podría presionar a comercios, restaurantes y transportes a acelerar su digitalización, no como una decisión estratégica sino como una necesidad práctica para no perder ventas.
Al mismo tiempo, la inclusión financiera opera como motor de fondo. La brecha de género muestra que el 80.9% de los hombres tiene al menos un producto financiero, frente al 72.8% de las mujeres. La brecha digital entre zonas urbanas y rurales también es pronunciada: 86.9% de penetración de internet en ciudades versus 68.5% en el campo. En ese contexto, las fintechs —que pasaron de 512 en 2021 a 803 en 2024— están acercando servicios financieros a poblaciones que los bancos tradicionales no han alcanzado.
Ambos factores podrían converger en los próximos años. Es posible que el Mundial acelere la infraestructura de pagos digitales en ciertas ciudades sede, mientras que las fintechs continúan expandiendo el acceso en zonas menos conectadas. Para distintos perfiles de personas en México, eso podría representar oportunidades muy distintas: desde pagar con el reloj en un estadio hasta acceder por primera vez a una transferencia digital desde un municipio rural.
Preguntas frecuentes sobre tendencias de pago digital en México
¿El efectivo va a desaparecer en México en los próximos años?
No se espera que desaparezca. Las proyecciones indican que su participación en punto de venta podría bajar del 35% en 2021 al 31% en 2030, pero en zonas rurales y para compras de montos bajos, el efectivo seguirá siendo el medio predominante por varios años más.
¿Qué tan seguras son las billeteras digitales para pagar?
Las billeteras digitales autorizadas en México operan bajo la Ley Fintech y están supervisadas por las autoridades financieras. Usan cifrado y autenticación para proteger cada transacción. Además, quien las usa puede reforzar su seguridad activando la verificación de dos pasos y revisando sus movimientos con regularidad.
¿Qué es DiMo y cómo funciona?
DiMo (Dinero Móvil) es una herramienta del Banco de México que permite transferir dinero usando solo el número de celular del destinatario, sin necesidad de una CLABE. Para que funcione, tanto quien envía como quien recibe deben estar registrados y dados de alta en el sistema a través de su institución financiera.
¿Qué riesgos tiene usar el modelo compra ahora y paga después (BNPL)?
El principal riesgo es el sobreendeudamiento, sobre todo si se usan varios esquemas al mismo tiempo sin planificar los pagos. Algunas opciones incluyen comisiones o intereses por pagos tardíos. Conviene revisar las condiciones de cada esquema antes de comprometerse, y asegurarse de que los montos encajen en el presupuesto mensual.
Si quieres empezar a integrar pagos digitales en tu rutina, explorar las opciones disponibles es un buen punto de partida. Apps como Mercado Pago ofrecen herramientas para hacer transferencias, pagar servicios y gestionar tu dinero desde el celular, todo en un solo lugar. Puedes descargarla y conocer lo que tiene para ofrecerte sin necesidad de comprometerte de entrada.
–
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh