
Una revisión financiera anual te permite detectar fugas de dinero, evaluar tus deudas y ajustar tus metas antes de que arranque un nuevo ciclo. Esta guía te lleva por cada paso del proceso con un enfoque práctico y adaptado a la realidad financiera en México.
Una revisión financiera anual consiste en reunir toda la información sobre tus ingresos, gastos, deudas, ahorros y metas, analizarla en conjunto y construir un plan de acción para el siguiente periodo. Este ejercicio te ayuda a detectar fugas de dinero que pasan desapercibidas, evaluar tu avance hacia metas concretas y tomar decisiones con mayor claridad sobre tus finanzas personales.
A lo largo de este artículo encontrarás los pasos concretos para hacer esta revisión: desde reunir los documentos necesarios hasta crear un plan actualizado con prioridades reales. Hay un énfasis particular en los hábitos financieros automáticos —suscripciones, domiciliaciones, gastos hormiga— que suelen drenar dinero sin que nadie los note hasta que se hace una revisión a fondo.
Qué necesitas antes de tu revisión financiera anual
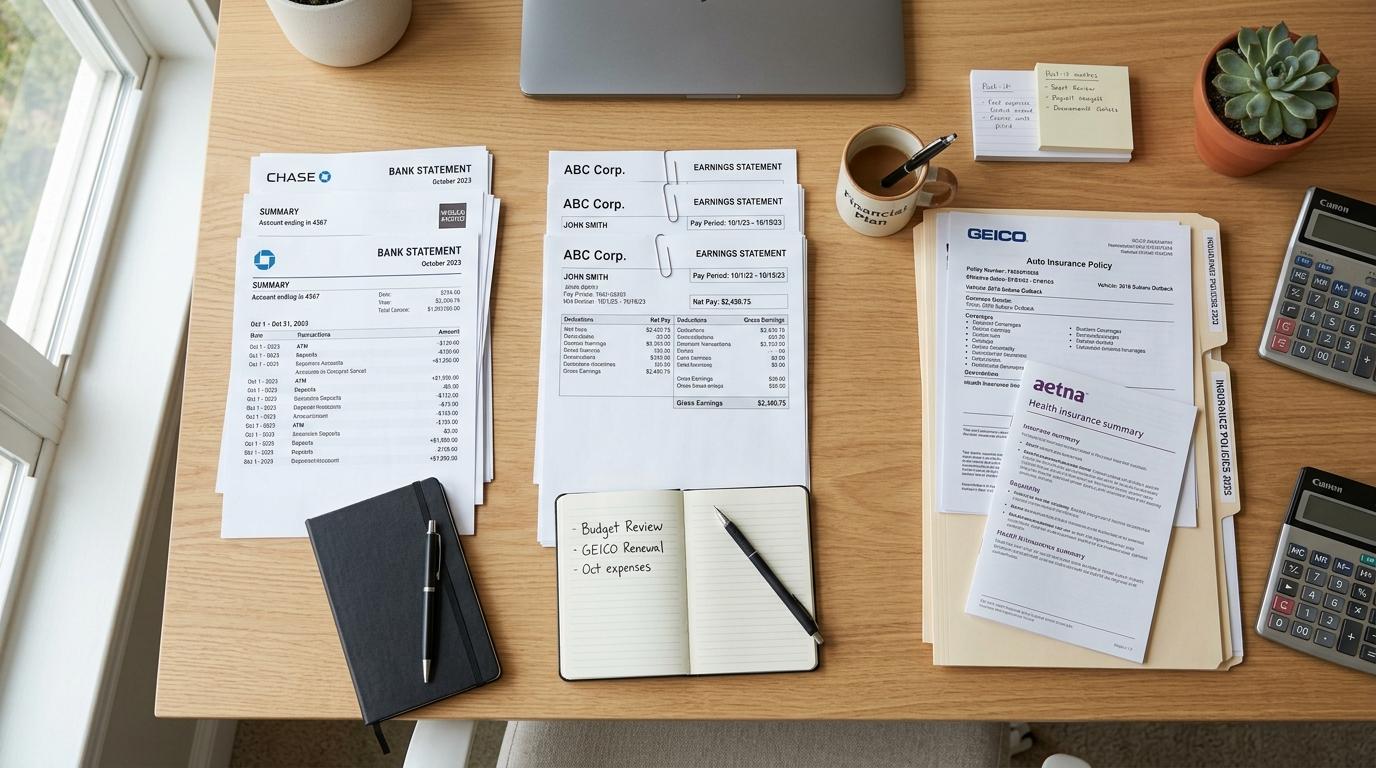
Antes de analizar cualquier número, vale la pena tener toda la información financiera organizada en un solo lugar. Reunir los documentos con anticipación hace que el proceso fluya sin interrupciones.
Estos son los elementos que conviene tener a la mano:
- Estados de cuenta bancarios de los últimos 12 meses
- Recibos de nómina o comprobantes de ingresos (incluyendo trabajos freelance o por honorarios)
- Saldos actuales de tarjetas de crédito
- Contratos o estados de cuenta de créditos activos (hipotecario, automotriz, personal)
- Pólizas de seguros vigentes
- Comprobantes de inversiones, fondos de ahorro o AFORE
- Historial de suscripciones y servicios con cobro recurrente (streaming, apps, membresías)
Una vez que tengas todo esto reunido, elige un momento tranquilo y aparta al menos un par de horas sin interrupciones. Trátalo como una cita contigo mismo, con tu propio dinero: un ritual anual que, con el tiempo, se vuelve cada vez más fluido.
Revisión financiera anual paso a paso: analiza ingresos y gastos
El primer gran bloque de tu revisión financiera consiste en entender con claridad cuánto dinero entra y hacia dónde se va. Este análisis revela patrones que en el día a día pasan desapercibidos.
Mapea todas tus fuentes de ingreso
El punto de partida es listar todas las fuentes de ingreso que tuviste durante el año: salario neto, honorarios, ingresos por freelance, rentas, comisiones o bonos. Compara lo que realmente recibiste contra lo que esperabas recibir al inicio del año.
Si la mayor parte de tus ingresos proviene de una sola fuente, este es un buen momento para evaluar si esa dependencia representa un riesgo. No se trata de tomar decisiones apresuradas, sino de tener conciencia del panorama completo.
Identifica patrones en tus gastos y detecta fugas
Los gastos se dividen en dos grandes categorías: gastos fijos (renta, servicios básicos, transporte, seguros) y gastos variables (entretenimiento, comidas fuera de casa, compras no planeadas). Clasificarlos por separado ayuda a ver con claridad dónde hay margen de ajuste.
Hay una tercera categoría que suele escapar del radar: los gastos automáticos invisibles. Son cobros recurrentes que se autorizan una vez y después se olvidan: apps de streaming que ya no se usan, membresías de gimnasio a las que no se asiste, suscripciones a servicios duplicados, seguros que se contratan y nunca se revisan. En conjunto, estos gastos pueden sumar cientos o miles de pesos al mes sin que nadie lo note.
Revisar el estado de cuenta con atención, línea por línea, suele ser suficiente para detectar estos cobros. Una vez identificados, la decisión de cancelar o conservar cada servicio se vuelve mucho más consciente.
Evalúa tus deudas y define una estrategia de pago
Tener claridad sobre las deudas es uno de los pasos que más alivio genera durante una revisión financiera anual. El solo hecho de ver el panorama completo reduce la sensación de incertidumbre.
El primer paso es hacer un listado de todas las deudas activas: tarjetas de crédito, créditos personales, préstamos educativos, crédito automotriz e hipoteca, si aplica. Para cada una, conviene anotar el monto total pendiente, la tasa de interés, el pago mínimo mensual y la fecha estimada de liquidación.
Con ese listado en mano, existen dos estrategias populares para definir el orden de pago. El método avalancha consiste en priorizar la deuda con la tasa de interés más alta, lo que reduce el costo total a largo plazo. El método bola de nieve, en cambio, propone atacar primero la deuda más pequeña para generar motivación con cada cuenta que se cierra. Ninguna es mejor que la otra en términos absolutos: la que funciona es la que se sostiene en el tiempo según el perfil de cada persona.
Lo importante es tomar una decisión consciente, no dejar que las deudas sigan su curso sin un plan. Conocer el panorama completo permite negociar mejores condiciones, priorizar pagos y reducir el estrés financiero de forma gradual.
Revisa tus metas financieras y el estado de tu fondo de emergencia
Una revisión financiera anual no se trata solo de números: también implica evaluar si tu dinero está alineado con lo que quieres lograr a corto y largo plazo.
Compara tu progreso con las metas que te propusiste
El ejercicio consiste en recuperar las metas que te planteaste al inicio del año y evaluar su estado actual. ¿Querías liquidar una deuda? ¿Juntar dinero para un viaje o para una compra importante? ¿Empezar a invertir? Anota cuáles se cumplieron, cuáles avanzaron de forma parcial y cuáles quedaron pendientes.
Con esa información, el siguiente paso es ajustar las metas financieras para el siguiente periodo. El ajuste debe basarse en la realidad actual, no en expectativas ideales que no consideran imprevistos ni cambios de contexto.
Verifica si tu fondo de emergencia es suficiente
La referencia más extendida en educación financiera personal sugiere contar con el equivalente a entre 3 y 6 meses de gastos fijos como fondo de emergencia. Si aún no tienes uno, este podría ser el momento de establecerlo como la primera prioridad del siguiente año.
Si ya tienes un fondo constituido, verifica que el monto siga siendo adecuado. Los gastos fijos cambian: una mudanza, un nuevo seguro o el nacimiento de una hija o hijo pueden modificar de forma significativa cuánto necesitas tener disponible para una emergencia real.
Crea tu plan financiero para el siguiente año con lo que descubriste
Llegar a este punto significa que ya tienes una imagen clara de tu situación financiera. El siguiente paso es convertir esos hallazgos en un plan financiero concreto y accionable.
Estos son los pasos para consolidar todo en un plan de acción:
- Anota los hallazgos principales: fugas detectadas, deudas prioritarias, metas ajustadas y cualquier área que requiera atención inmediata.
- Define un presupuesto mensual basado en los datos reales del año que termina, no en estimaciones optimistas.
- Establece un máximo de 3 metas financieras para el siguiente periodo; mantener el foco en pocas prioridades aumenta las posibilidades de cumplirlas.
- Programa revisiones trimestrales breves para no esperar otro año completo antes de ajustar el rumbo.
Existen apps de finanzas personales que pueden ayudar a dar seguimiento a este plan en el día a día. Por ejemplo, en el caso de Mercado Pago, la app permite visualizar los movimientos de dinero y separar recursos para distintos objetivos desde el celular.
Repetir este ejercicio cada año convierte la revisión financiera en un hábito que fortalece la relación con el dinero. Con el tiempo, el proceso toma menos horas y los resultados se vuelven más precisos.
Preguntas frecuentes sobre la revisión financiera anual
¿Cuánto tiempo toma hacer una revisión financiera anual?
Depende de qué tan organizada esté la información previa. Con los documentos a la mano, el proceso puede tomar entre 2 y 4 horas. Si se prefiere, también es posible dividirlo en sesiones más cortas a lo largo de una semana.
¿Con qué frecuencia conviene revisar las finanzas personales?
La revisión completa se recomienda al menos una vez al año. Las revisiones parciales —gastos, presupuesto, deudas— pueden hacerse cada trimestre o cada mes. Una regla práctica: mientras más frecuente es la revisión, menos tiempo toma cada una.
¿Qué hago si descubro que gasto más de lo que gano?
Lo primero es no entrar en pánico: detectarlo ya es un avance importante. El siguiente paso es identificar los gastos que se pueden reducir o eliminar de forma inmediata, en particular los automáticos que no aportan valor real. También vale la pena evaluar si hay posibilidad de generar ingresos adicionales. Para quienes necesitan orientación más detallada, la CONDUSEF ofrece recursos de educación financiera gratuitos en México.
¿Necesito un asesor o asesora financiera para hacer esta revisión?
No es indispensable para una revisión básica de finanzas personales. Puede ser útil si la situación involucra inversiones diversificadas, herencias o deudas de gran escala. Instituciones como la CONDUSEF y Banxico ofrecen materiales de educación financiera sin costo para quienes quieran profundizar en el tema.
Una vez que tienes tu revisión lista y tu plan definido, contar con herramientas digitales puede facilitar el seguimiento en el día a día. La app de Mercado Pago, por ejemplo, te permite visualizar tus movimientos y organizar tu dinero desde el celular, lo que puede ser un apoyo práctico para mantener el rumbo durante el año. Explorar las opciones disponibles y elegir la que mejor se adapte a tu forma de gestionar el dinero es parte del proceso.
–
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh