Tu primer sueldo formal abre la puerta a prestaciones, deducciones fiscales y herramientas que pueden transformar tu relación con el dinero. Esta guía reúne las decisiones clave que conviene tomar desde la primera quincena para que cada peso trabaje a tu favor.
Aprovechar el primer ingreso formal en México implica tres acciones concretas desde el inicio: conocer las prestaciones que ya tienes por ley (IMSS, Afore, Infonavit), distribuir tu sueldo neto con un método de presupuesto y destinar un porcentaje a metas desde la primera quincena. No es necesario tener experiencia en finanzas personales para empezar; basta con entender qué tienes disponible y tomar decisiones con esa información.
A lo largo de este artículo encontrarás una explicación de las prestaciones laborales que representan dinero a tu nombre, cómo armar un presupuesto realista con tu sueldo neto, por qué el fondo de emergencia debe ser la primera meta, qué metas financieras conviene trazar a distintos horizontes de tiempo y cuáles son los errores más frecuentes que conviene evitar desde el primer empleo formal en México.
Qué incluye tu primer ingreso formal además del sueldo
El primer depósito de nómina no refleja todo lo que un empleo formal pone a tu disposición. Antes de planear en qué gastar, conviene entender el panorama completo de lo que recibes.
Prestaciones de ley que representan dinero a tu favor
Las prestaciones de ley son beneficios que tu empleador está obligado a otorgarte desde el primer día de trabajo. Aunque no aparecen en tu cuenta bancaria cada quincena, generan valor real a tu nombre.
Estas son las principales prestaciones y lo que significan en términos prácticos:
- Aguinaldo: equivale a un mínimo de 15 días de salario y se paga antes del 20 de diciembre. Es un ingreso adicional que conviene planear con anticipación.
- Vacaciones y prima vacacional: el primer año tienes derecho a 12 días de vacaciones, más una prima del 25% sobre el salario de esos días. A partir de 2023, la reforma laboral amplió los días mínimos de forma gradual.
- Afore: tu empleador aporta un porcentaje de tu salario a tu cuenta individual de retiro, y el gobierno también contribuye. Este dinero crece a lo largo de tu vida laboral.
- Infonavit: las aportaciones patronales acumulan puntos que podrás usar para solicitar un crédito de vivienda en el futuro.
- IMSS: tu empleador cubre una parte de la cuota al seguro social, lo que te da acceso a atención médica, incapacidades y otros beneficios.
- Participación de Utilidades (PTU): si la empresa tuvo ganancias, tienes derecho a recibir una parte proporcional, que suele pagarse entre mayo y junio.
Conocer estas prestaciones te permite valorar tu empleo más allá del sueldo quincenal y usarlas como parte de tu estrategia financiera.
Diferencia entre sueldo bruto y sueldo neto
El sueldo bruto es el monto acordado en tu contrato antes de cualquier descuento. El sueldo neto es lo que recibes en realidad, una vez aplicadas las retenciones de ley.
Las dos retenciones principales son el ISR (Impuesto Sobre la Renta) y la cuota obrera del IMSS. El ISR se calcula con una tabla progresiva del SAT: a mayor ingreso, mayor tasa. La cuota del IMSS representa un porcentaje fijo sobre tu salario base de cotización.
Para verificar tu situación fiscal, puedes descargar tu Constancia de Situación Fiscal en el portal del SAT (sat.gob.mx). Este documento confirma tu régimen tributario y es el que deberás entregar a tu empleador al inicio de la relación laboral.
Cómo distribuir tu primer ingreso formal con un presupuesto realista
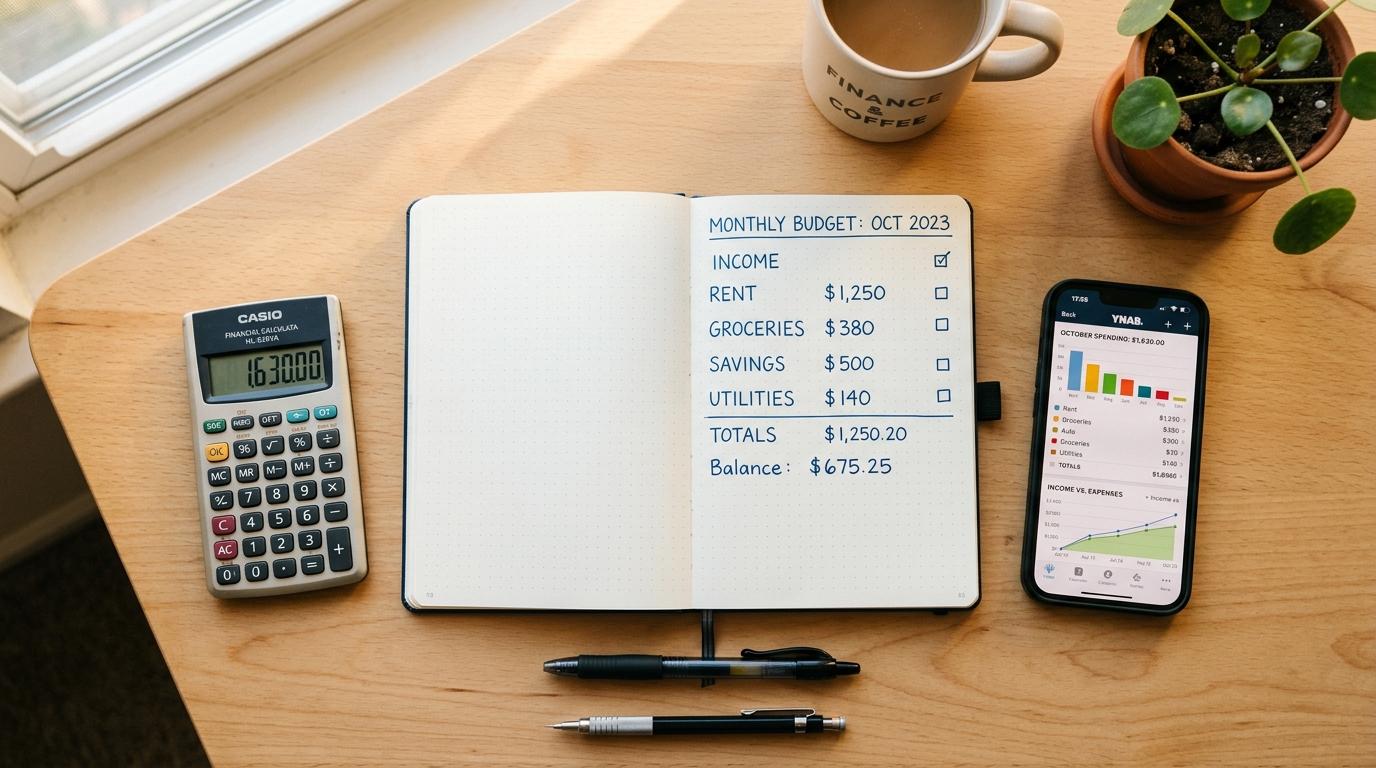
Una de las herramientas más conocidas para organizar el dinero es la regla 50/30/20: destinar el 50% del sueldo neto a gastos esenciales (renta, transporte, alimentación), el 30% a gastos personales (entretenimiento, ropa, salidas) y el 20% a metas financieras (ahorro, pago de deudas, fondo de emergencia). Es un punto de partida útil, no una fórmula rígida.
Cada persona tiene una realidad distinta. Quien vive con su familia puede destinar un porcentaje mayor a metas financieras; quien paga renta y transporte en una ciudad grande quizás necesite ajustar los porcentajes de gastos esenciales hacia arriba. Lo importante es que el presupuesto refleje tu situación real, no un ideal abstracto.
Antes de fijar porcentajes definitivos, conviene registrar todos los gastos del primer mes sin modificar hábitos. Ese ejercicio revela patrones que no siempre son evidentes: suscripciones olvidadas, gastos hormiga o categorías que se inflan sin notarlo. Con esos datos en mano, el presupuesto del segundo mes ya tiene una base concreta.
Para llevar el registro, las apps de finanzas personales y las hojas de cálculo son opciones accesibles. Lo que importa no es la herramienta, sino la constancia de anotar cada movimiento durante las primeras semanas.
Fondo de emergencia: la primera meta financiera con tu ingreso formal
Un fondo de emergencia es un monto de dinero reservado para cubrir gastos imprevistos sin recurrir a créditos: una enfermedad, una reparación urgente o la pérdida temporal del empleo. Tenerlo disponible reduce la dependencia de deuda en momentos de presión.
La referencia habitual es acumular entre 3 y 6 meses de gastos esenciales. Al inicio, esa cifra puede parecer lejana, pero cualquier monto que se aparte con regularidad construye el hábito y genera una red de seguridad real. Lo más importante es comenzar, aunque sea con una cantidad pequeña cada quincena.
Para que el fondo cumpla su función, conviene guardarlo en un lugar separado del dinero de uso diario. Algunas opciones que podrían funcionar son las cuentas de ahorro sin comisiones, las cajas de ahorro patronales o apps financieras que permiten separar el dinero por metas. Por ejemplo, la app de Mercado Pago podría ayudarte a apartar un monto específico y mantenerlo fuera del flujo de gasto cotidiano, junto con otras apps de finanzas personales disponibles en México. Lo que se busca es que el fondo no esté al alcance inmediato para evitar la tentación de usarlo en gastos no urgentes.
Metas financieras a corto, mediano y largo plazo desde tu primer empleo
Una vez cubierto el fondo de emergencia, el siguiente paso es definir hacia dónde quieres dirigir tu dinero. Dividir las metas por horizonte de tiempo ayuda a mantener el enfoque sin sentir que todo es urgente.
Metas a corto plazo: los primeros 12 meses
El primer año de vida laboral formal es ideal para sentar bases que faciliten el camino posterior. Tres metas concretas que conviene considerar:
- Liquidar deudas pequeñas: si tienes saldos pendientes de tarjetas o préstamos informales, reducirlos en los primeros meses libera margen financiero para otras metas.
- Construir historial crediticio: una tarjeta de crédito usada con responsabilidad —pagando el saldo total cada mes y sin rebasar el 30% del límite— genera un historial positivo en el Buró de Crédito, lo que abre mejores condiciones a futuro.
- Aprovechar la caja de ahorro patronal: si tu empresa ofrece este beneficio, participar desde el inicio podría representar un rendimiento adicional sobre lo que aportas, dependiendo de las condiciones del plan.
Estas metas no requieren grandes montos; requieren consistencia desde los primeros meses.
Metas a mediano y largo plazo: Afore, PPR y diversificación
Con las bases del corto plazo en marcha, el horizonte se amplía hacia el retiro y la construcción de patrimonio.
- Revisar tu Afore: si no elegiste una al inicio, el gobierno asigna una de forma automática. Puedes consultar en qué Afore están tus recursos y comparar rendimientos y comisiones en el portal de la CONSAR (consar.gob.mx). Cambiar de Afore es un derecho que puedes ejercer.
- Aportaciones voluntarias: además de las aportaciones obligatorias, puedes hacer depósitos adicionales a tu Afore. Estas aportaciones podrían deducirse de impuestos bajo ciertos límites, y el interés compuesto favorece a quienes comienzan a aportar desde temprano.
- Plan Personal de Retiro (PPR): el artículo 151 de la Ley del ISR permite deducir las aportaciones a un PPR hasta cierto monto anual. Es una herramienta que combina ahorro para el retiro con beneficio fiscal, y que conviene considerar una vez que el fondo de emergencia esté en marcha.
- Diversificación de ingresos: a largo plazo, explorar fuentes adicionales de ingreso —trabajo freelance, proyectos propios, inversiones— puede fortalecer la estabilidad financiera. No existen resultados garantizados, pero construir habilidades y explorar opciones desde el primer empleo amplía las posibilidades a futuro.
Errores frecuentes con el primer ingreso formal y cómo evitarlos
El primer sueldo formal genera entusiasmo, y con él pueden aparecer decisiones que conviene revisar antes de tomarlas. Estos son los errores más comunes y cómo abordarlos:
- Gastar sin presupuesto: llegar a la siguiente quincena sin dinero impide construir cualquier meta. La alternativa es separar el porcentaje de ahorro el mismo día que llega el depósito, antes de gastar.
- No revisar el recibo de nómina: el recibo detalla cada retención y prestación. Ignorarlo puede significar no detectar errores en las aportaciones al IMSS o a la Afore.
- Perder de vista la Afore e Infonavit: son aportaciones que se generan a tu nombre aunque no las veas. Revisarlas con regularidad confirma que tu empleador las esté haciendo de forma correcta.
- Endeudarse sin comparar el CAT: el Costo Anual Total es el indicador que permite comparar créditos de forma objetiva. Tomar el primero que se ofrece sin revisar el CAT puede resultar en condiciones desfavorables.
- No presentar la declaración anual: las personas asalariadas también pueden presentar declaración anual ante el SAT. Quienes tienen deducciones personales (gastos médicos, colegiaturas, donativos) podrían recibir una devolución de ISR. No presentarla significa dejar ese dinero sin reclamar.
Conocer estos errores no garantiza evitarlos, pero sí permite tomar decisiones con más información. El primer año laboral es también un año de aprendizaje financiero, y cada ajuste cuenta.
Preguntas frecuentes sobre el primer ingreso formal en México
¿Qué trámites debo hacer ante el SAT con mi primer empleo formal?
El trámite principal es la inscripción al RFC, que es gratuita en sat.gob.mx. El régimen de sueldos y salarios es el más común para quienes trabajan bajo una relación laboral. Una vez inscrita la persona, conviene descargar la Constancia de Situación Fiscal para entregarla al empleador, ya que es un requisito para el pago de nómina.
¿Cuánto me descuentan de mi sueldo en un empleo formal?
Las dos retenciones principales son el ISR y la cuota obrera del IMSS. El ISR se calcula con una tabla progresiva del SAT, por lo que el porcentaje varía según el nivel de ingreso: a mayor salario, mayor retención. El recibo de nómina detalla cada descuento aplicado en la quincena.
¿Puedo elegir en qué Afore quedarme desde mi primer empleo?
Sí. Toda persona trabajadora tiene derecho a elegir su Afore o cambiarse a otra. Si no se hace ninguna elección, el gobierno asigna una de forma automática. Para comparar rendimientos netos y comisiones entre las Afores disponibles, el portal de la CONSAR ofrece información actualizada y herramientas de comparación.
¿Conviene hacer aportaciones voluntarias a la Afore desde el primer empleo?
Las aportaciones voluntarias podrían deducirse de impuestos bajo ciertos límites establecidos por la LISR. Además, el interés compuesto trabaja a favor de quienes comienzan a aportar a una edad temprana: incluso montos pequeños acumulados durante décadas pueden generar una diferencia significativa en el fondo de retiro. No es una obligación, pero podría representar una ventaja considerable a largo plazo.
Administrar el primer sueldo con orden desde el inicio marca una diferencia real en el mediano plazo. Si buscas una herramienta digital para separar dinero por metas, registrar tus movimientos y recibir transferencias desde el celular, la app de Mercado Pago podría ser un complemento útil para tu presupuesto personal, junto con otras apps de finanzas disponibles en México. Explorar las funciones que ofrece podría ayudarte a mantener el control de tu dinero sin complicaciones adicionales.
–
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh