Ahorrar en pareja puede ser un proyecto que fortalezca la relación si se elige la herramienta adecuada y se establecen acuerdos claros. Esta guía te ayuda a elegir un cofrinho, definir metas compartidas y mantener la motivación sin conflictos.
Un cofrinho para parejas es una herramienta de ahorro —física o digital— en la que dos personas depositan dinero hacia una meta en común. Funciona porque convierte el ahorro en un acto visible y compartido, lo que genera compromiso mutuo. Para compartir metas de ahorro con un cofrinho, ambas personas necesitan tres cosas: un objetivo concreto con monto y plazo definidos, un acuerdo sobre cuánto aporta cada quien, y un cofrinho que se adapte a su estilo (físico, digital o una combinación de ambos).
A lo largo de este artículo encontrarás los tipos de cofrinhos disponibles para parejas, cómo definir metas de ahorro realistas sin que se conviertan en fuente de conflicto, estrategias de aportación cuando los ingresos son distintos, el papel del ritual de depósito en la motivación y cómo integrar herramientas digitales al proceso sin perder el sentido compartido.
Tipos de cofrinhos para parejas según su meta de ahorro
No todos los cofrinhos funcionan igual ni se adaptan a las mismas metas. Elegir el tipo correcto depende del monto que quieran acumular, el plazo de la meta y qué tan visual necesitan que sea el progreso.
Cofrinhos físicos: alcancías, cajas y cofres con doble ranura
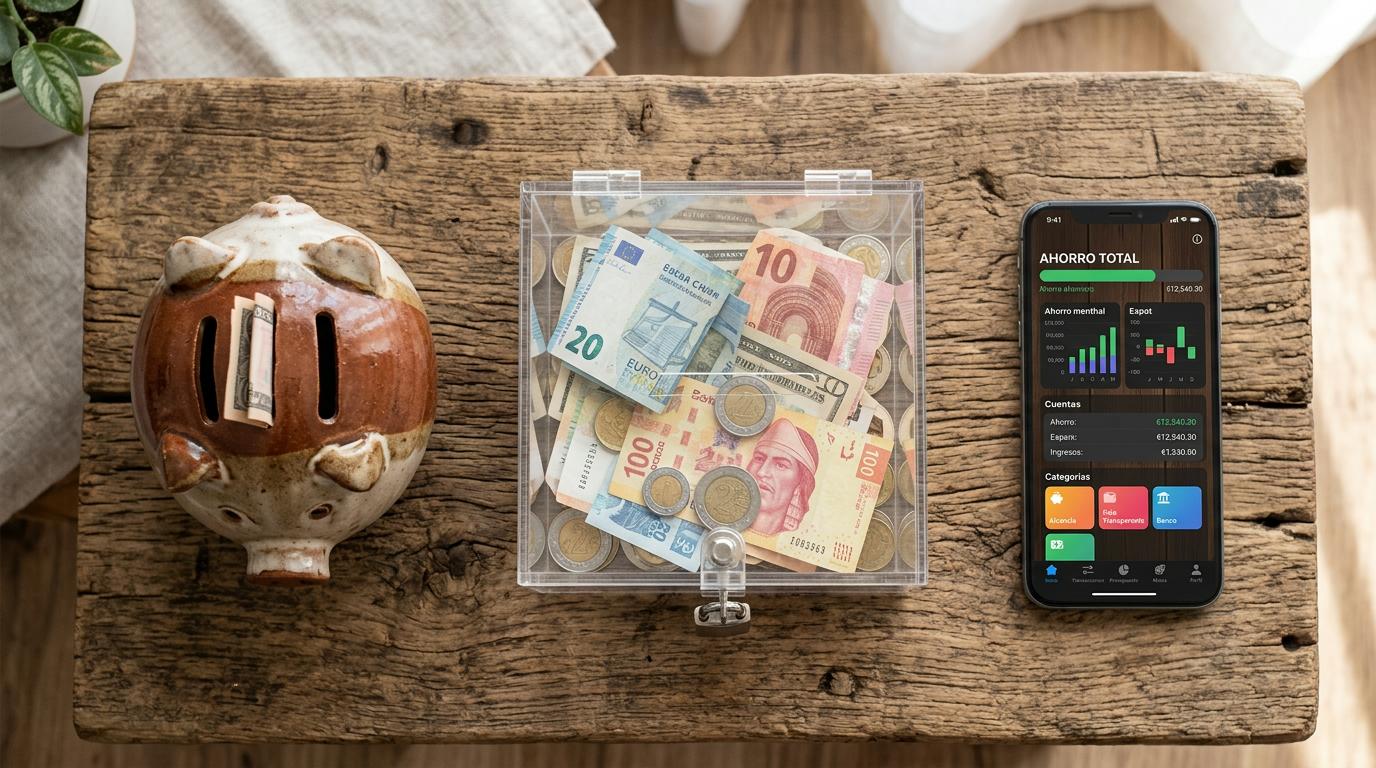
Los cofrinhos físicos son objetos tangibles diseñados para guardar dinero en efectivo. Las opciones más comunes para parejas incluyen alcancías con dos ranuras (una por persona), cofres de madera o metal con cerradura y cajas de acrílico transparente que permiten ver el dinero acumulado.
El material del cofrinho influye en la experiencia de ahorro de formas concretas. Una caja transparente hace visible el avance y puede ser muy motivadora en metas de corto plazo; un cofre de madera con cerradura genera una sensación de compromiso más formal, casi como un contrato simbólico entre dos personas.
Este formato funciona bien para metas pequeñas o de corto plazo: una cena especial, un regalo conjunto, un fondo para imprevistos del hogar. Su límite es la capacidad física y la seguridad, ya que guardar grandes montos en casa no siempre es la opción más prudente.
Cofrinhos digitales: apps y billeteras con espacios compartidos
Los cofrinhos digitales son funciones dentro de apps financieras que permiten crear espacios o «sobres» etiquetados por objetivo. Ambas personas pueden ver el progreso en tiempo real, lo que replica el efecto visual de una caja transparente pero sin límite de capacidad.
Por ejemplo, apps como la de Mercado Pago permiten organizar el dinero por objetivo dentro de la misma cuenta, lo que puede ser útil para que cada persona registre sus aportaciones y ambas vean el avance. No es la única opción disponible: existen otras apps de finanzas personales con funciones similares de metas compartidas.
Muchas parejas encuentran valor en combinar ambos formatos: un cofrinho físico pequeño como ritual semanal y una herramienta digital para el grueso del ahorro. El primero mantiene la motivación con el acto tangible de depositar; el segundo garantiza seguridad y seguimiento preciso del monto acumulado.
Cómo definir metas de ahorro compartidas sin conflictos
Definir una meta en pareja no es solo ponerse de acuerdo en qué quieren lograr: es también negociar prioridades, plazos y montos de forma que ambas personas sientan que el acuerdo es justo. El punto de partida es que cada quien proponga sus objetivos y luego decidan juntos cuáles activar primero.
Hay una distinción importante entre dos tipos de metas:
- Metas conjuntas: solo tienen sentido si ambas personas participan. Ejemplos: un viaje, el fondo de emergencia del hogar, el enganche de un departamento, una renovación.
- Metas individuales: cada quien puede sostenerlas por su cuenta. Ejemplos: un curso, un equipo para un hobby, un fondo personal de imprevistos.
Mantener metas individuales activas no contradice el ahorro en pareja. Al contrario, preserva la autonomía de cada persona y reduce la presión sobre el cofrinho compartido.
Una vez elegida la meta conjunta, el siguiente paso es convertirla en números. Si el objetivo es un viaje con un costo aproximado de $15,000 MXN y el plazo es de 6 meses, cada persona aportaría $1,250 al mes en un esquema 50/50. Tener ese cálculo sobre la mesa hace que la meta deje de ser una idea abstracta y se convierta en un plan con pasos claros.
Tener pocas metas activas al mismo tiempo ayuda a mantener el foco. Más de dos o tres metas simultáneas pueden dispersar los recursos y reducir la motivación cuando el avance en cada una se siente lento.
Estrategias de aportación al cofrinho cuando los ingresos son distintos
Uno de los puntos que más tensión genera en el ahorro en pareja es decidir cuánto aporta cada quien cuando los ingresos no son iguales. Existen dos modelos principales, y ninguno es universalmente correcto.
El modelo 50/50 divide el aporte en partes iguales sin importar lo que gana cada persona. Funciona bien cuando los ingresos son similares o cuando ambas personas así lo prefieren por razones de simplicidad. Su desventaja es que puede sentirse inequitativo si una persona destina el 20% de su ingreso al cofrinho y la otra solo el 5%.
El modelo proporcional ajusta el aporte según el ingreso de cada quien. Si una persona gana $20,000 MXN al mes y la otra gana $12,000 MXN, y acuerdan aportar el 10% de su ingreso al cofrinho compartido, la primera pondría $2,000 y la segunda $1,200. El total mensual sería $3,200, con una contribución que refleja la capacidad real de cada persona.
Lo que importa no es que el modelo sea matemático, sino que ambas personas lo sientan equitativo. Un acuerdo que una persona percibe como injusto termina generando resentimiento, aunque los números sean «correctos» sobre el papel.
También conviene revisar el acuerdo cada vez que cambien las circunstancias: si alguien pierde empleo, recibe un aumento o atraviesa un gasto imprevisto importante, el modelo puede ajustarse sin que eso signifique un fracaso del plan. La flexibilidad es parte del acuerdo, no una excepción a él.
El ritual de depósito: cómo el cofrinho mantiene la motivación en pareja
Lo que distingue a un cofrinho de una cuenta de ahorro ordinaria no es solo el contenedor, sino el acto de depositar juntos. Ese acto, cuando se convierte en un ritual con frecuencia fija, funciona como un ancla motivacional que mantiene viva la meta en el día a día de la pareja.
Crear un ritual de depósito no requiere mucho esfuerzo. Los elementos clave son:
- Un día fijo: cada quincena, cada semana o cada fin de mes. La constancia importa más que la frecuencia.
- Hacerlo en pareja: si el cofrinho es físico, meter el dinero juntos; si es digital, revisar el saldo y registrar el aporte al mismo tiempo.
- Celebrar los hitos intermedios: llegar al 25%, al 50% o al 75% de la meta merece un reconocimiento, aunque sea pequeño.
El efecto psicológico de ver el dinero acumularse es poderoso. Los cofrinhos transparentes y las barras de progreso en apps activan lo que en psicología del comportamiento se conoce como sesgo de progreso: cuando las personas ven que ya avanzaron, sienten más motivación para continuar que si perciben que aún falta mucho.
El ritual también fortalece el compromiso porque convierte el ahorro en algo que hacen juntos, no en una tarea individual que cada quien cumple por separado. Con el tiempo, ese momento de depósito puede volverse una pequeña celebración del proyecto compartido.
Errores comunes al usar un cofrinho en pareja y cómo evitarlos
La mayoría de los cofrinhos en pareja no fracasan por falta de intención, sino por acuerdos incompletos desde el inicio. Reconocer los errores más frecuentes ayuda a prevenirlos antes de que afecten tanto el ahorro como la relación.
Estos son los errores que aparecen con más frecuencia:
- No definir la meta con un número concreto: «ahorrar para el viaje» no es una meta, es una intención. La meta es «$18,000 MXN en 9 meses».
- Mezclar el dinero del cofrinho con gastos del día a día: el cofrinho debe ser intocable hasta alcanzar la meta. Retirarlo para gastos corrientes rompe el acuerdo y desmotiva a quien sí aportó con constancia.
- No acordar qué pasa si alguien no puede aportar un mes: la vida genera imprevistos. Tener un plan para esos momentos (pausar, reducir el aporte, compensar el mes siguiente) evita que un tropiezo se convierta en conflicto.
- Elegir un cofrinho demasiado grande para la meta: una alcancía que se ve vacía durante meses puede desmotivar. El tamaño del cofrinho debe guardar proporción con el monto objetivo.
- No revisar el avance con regularidad: sin revisiones periódicas, es difícil saber si el ritmo de aportación alcanzará la meta en el plazo acordado.
Cometer alguno de estos errores no significa que el proyecto fracasó. Lo importante es tener acuerdos claros desde el inicio y ajustar el plan cuando algo no funciona, sin esperar a que la situación escale.
Preguntas frecuentes sobre cofrinhos para parejas y metas de ahorro
¿Qué pasa con el dinero del cofrinho si la pareja se separa?
Lo más recomendable es acordar desde el inicio qué sucede con el dinero acumulado en caso de separación. Muchas parejas optan por dividir el monto en proporción a lo que cada quien aportó. Tener ese acuerdo previo, aunque parezca incómodo al principio, evita conflictos si la situación cambia.
¿Es mejor un cofrinho físico o uno digital para ahorrar en pareja?
Depende de la meta y del estilo de cada pareja. El cofrinho físico funciona bien para montos pequeños y metas de corto plazo porque es visual y tangible. El digital es más práctico para montos grandes y metas de largo plazo, ya que permite rastrear el progreso con exactitud. Muchas parejas combinan ambos formatos y obtienen lo mejor de cada uno.
¿Con qué frecuencia conviene depositar en el cofrinho?
Lo más habitual es alinear los depósitos con la frecuencia de ingresos: quincenal o mensual. Lo que más importa es la constancia, no el monto de cada depósito. Establecer un día fijo ayuda a crear el hábito sin necesidad de recordatorios constantes.
¿Cómo elegir el tamaño adecuado del cofrinho para la meta?
Si el cofrinho es físico, conviene calcular el volumen aproximado que ocuparán las monedas o billetes que planean acumular. Para metas grandes, un cofrinho digital es la opción más práctica porque no tiene límite de capacidad. Un cofrinho físico demasiado grande puede desmotivar si se ve vacío durante semanas.
Si ya tienen clara la meta y el acuerdo de aportación, el siguiente paso es elegir dónde guardar el dinero. La app de Mercado Pago podría ser una opción para organizar el dinero por objetivo dentro de una misma cuenta, lo que permitiría que ambas personas vean el avance de sus metas compartidas en tiempo real. Vale la pena explorar sus funciones y comparar con otras herramientas disponibles para encontrar la que mejor se adapte a su dinámica como pareja.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.