La independencia financiera no requiere ganar millones, sino tomar el control de tu dinero con un plan claro. Aquí encontrarás una guía con pasos concretos, errores que conviene evitar y estrategias para construir tu propio camino hacia la estabilidad económica.
A lo largo de este artículo encontrarás la diferencia entre independencia y libertad financiera, un autodiagnóstico para saber dónde estás hoy, los pasos concretos para avanzar sin importar cuánto ganes, los obstáculos emocionales que pueden frenar el proceso y estrategias para diversificar tus ingresos.
Qué es la independencia financiera y en qué se diferencia de la libertad financiera
La independencia financiera implica que tus ingresos —ya sean de un empleo, un negocio o fuentes combinadas— son suficientes para cubrir tu vida sin depender de otra persona ni vivir al límite mes con mes. No requiere que dejes de trabajar, sino que el trabajo sea una elección y no una obligación de supervivencia.
La libertad financiera, en cambio, es un nivel superior: ocurre cuando tus ingresos pasivos —rendimientos, rentas, dividendos— cubren tu estilo de vida sin necesidad de trabajar activamente. Piénsalo así: alguien que puede pagar sus gastos, ahorrar y tomar vacaciones sin endeudarse tiene independencia financiera. Alguien que vive de sus inversiones sin necesidad de un empleo tiene libertad financiera.
La independencia es el primer escalón hacia la libertad. El movimiento FIRE (Financial Independence, Retire Early) popularizó esta idea entre personas jóvenes que buscan retirarse antes de los 40 combinando ahorro agresivo e inversión inteligente, aunque el concepto aplica a cualquier meta económica personal, sin importar la edad ni el ingreso.
Cómo saber en qué punto estás: autodiagnóstico de tu situación financiera
Antes de trazar un plan, conviene saber con claridad desde dónde partes. Sin ese punto de partida, cualquier estrategia podría no ajustarse a tu realidad.
Para hacer un diagnóstico honesto de tu situación financiera, estos son los elementos clave que vale la pena evaluar:
- Relación ingresos vs. gastos: ¿tus ingresos cubren tus gastos fijos y variables con algo de margen, o llegas justo al límite cada mes?
- Nivel y tipo de deudas: ¿tienes deudas con tasas de interés altas (tarjetas, créditos de nómina) o deudas con condiciones más favorables (hipoteca, crédito educativo)?
- Fondo de emergencia: ¿cuentas con un ahorro equivalente a tres o seis meses de gastos básicos para cubrir imprevistos sin endeudarte?
- Fuentes de ingreso: ¿depende tu economía de un solo salario, o tienes alguna entrada adicional, aunque sea pequeña?
- Conocimiento financiero: ¿sabes cómo funcionan los productos financieros disponibles en México, como CETES, fondos de inversión o cuentas de ahorro con rendimiento?
Podrías descubrir que tus gastos variables son más altos de lo que creías, o que tienes una deuda que consume una parte importante de tu ingreso sin que lo hayas notado con claridad. Esto no es un juicio, es información útil. Ser honesto contigo mismo en este ejercicio es lo que hace posible construir un plan que funcione de verdad.
Pasos para lograr la independencia financiera desde tu realidad actual
No existe una fórmula universal para alcanzar la independencia financiera, pero hay acciones que pueden acercarte sin importar cuánto ganes hoy. Lo que cambia es el ritmo, no la dirección.
Construye un presupuesto que funcione para ti
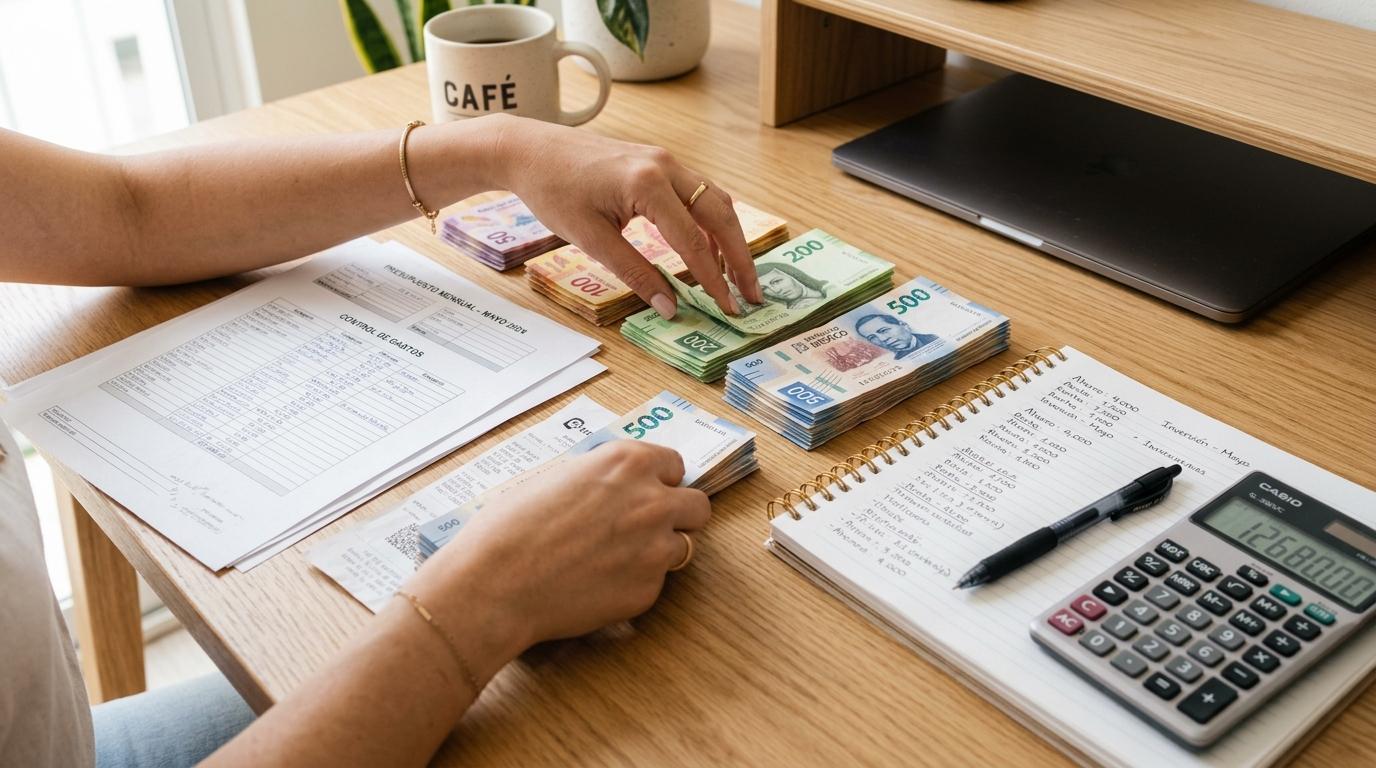
La regla 50/30/20 es un buen punto de partida: destina el 50% de tus ingresos a necesidades básicas (renta, comida, transporte), el 30% a gastos personales y el 20% a ahorro e inversión. No es un dogma inamovible, sino una guía adaptable según tu contexto.
Si tu ingreso no alcanza para esa distribución ideal, el objetivo es acercarte de forma progresiva. Existen apps y herramientas digitales que te ayudan a registrar tus movimientos y visualizar en qué categorías se va tu dinero, lo cual facilita tomar decisiones con más información.
Elimina deudas costosas con una estrategia clara
Dos estrategias han probado ser útiles para salir de deudas con orden. La bola de nieve consiste en pagar primero la deuda más pequeña para ganar impulso psicológico y liberar flujo. La avalancha prioriza la deuda con mayor tasa de interés para reducir el costo total a largo plazo.
La primera puede funcionar mejor para quienes necesitan motivación visible en el corto plazo. La segunda tiene más sentido matemático si el objetivo es pagar menos intereses en total. Ambas son válidas; la mejor es la que puedas sostener en el tiempo.
Haz del ahorro un hábito automático
El ahorro funciona mejor cuando no depende de la fuerza de voluntad. Programar una transferencia automática el día que recibes tu pago —antes de que el dinero esté disponible para gastar— reduce la probabilidad de que ese monto se diluya en gastos menores.
Varias apps financieras disponibles en México permiten programar apartados o transferencias periódicas. Por ejemplo, la app de Mercado Pago ofrece la opción de apartar dinero y hacer crecer tu saldo de forma automática, lo cual puede ser un punto de entrada accesible para quienes están comenzando a construir este hábito.
Da tus primeros pasos en el mundo de las inversiones
Invertir no requiere grandes capitales ni conocimientos avanzados. En México, instrumentos como los CETES (Certificados de la Tesorería) permiten invertir desde montos pequeños con respaldo del gobierno federal. Los fondos de inversión y las apps especializadas en inversión también ofrecen opciones accesibles para quienes están comenzando.
Lo importante es entender que el dinero guardado sin ningún rendimiento pierde valor con el tiempo por efecto de la inflación. Dar los primeros pasos en inversiones, aunque sean modestos, puede marcar una diferencia significativa a largo plazo gracias al interés compuesto.
Obstáculos emocionales que pueden frenar tu independencia financiera
El dinero no es solo números. Tiene una carga emocional que suele pasar desapercibida y que, sin embargo, puede sabotear cualquier plan financiero bien diseñado.
Estos son los obstáculos psicológicos más comunes en las finanzas personales:
- Gasto impulsivo o emocional: comprar como respuesta al estrés, la tristeza o la ansiedad es un patrón frecuente que pocas veces se reconoce como tal hasta que el daño ya está hecho.
- Comparación social: las redes sociales amplifican la presión por aparentar un estilo de vida que quizás no corresponde a la realidad económica de cada persona. Gastar para «estar a la altura» de otros puede vaciar el presupuesto sin generar ningún valor real.
- Miedo a invertir: el desconocimiento o las malas experiencias ajenas generan una resistencia que lleva a dejar el dinero sin movimiento, perdiéndose la oportunidad de hacerlo crecer.
- Procrastinación financiera: la idea de «ya después ahorro» o «cuando gane más, entonces organizo mis finanzas» es una trampa que puede durar años. El mejor momento para empezar siempre será antes que después.
Reconocer estos obstáculos no es señal de debilidad, sino el primer paso real hacia la independencia financiera. Nadie está exento de ellos, y nombrarlos con honestidad es lo que permite trabajar sobre ellos con intención.
Cómo diversificar tus ingresos para acelerar el camino
Depender de una sola fuente de ingresos hace que cualquier imprevisto —una enfermedad, un despido, una crisis económica— ponga en riesgo toda la estabilidad que se ha construido. Diversificar ingresos no significa trabajar el doble, sino pensar en formas de que tu tiempo y tu dinero generen más valor.
Algunas opciones realistas para el contexto mexicano incluyen el trabajo freelance o independiente en habilidades digitales (diseño, redacción, programación, marketing), la venta de productos en línea, la generación de contenido en plataformas digitales o los ingresos pasivos derivados de inversiones. Si ya cuentas con un inmueble, la renta también podría ser una fuente adicional.
Si decides emprender o vender algo, contar con herramientas que faciliten el cobro puede marcar la diferencia en los primeros pasos. Apps como Mercado Pago, por ejemplo, permiten recibir pagos mediante transferencias y links de cobro sin necesidad de un negocio establecido formalmente. Diversificar no es una meta lejana: puede comenzar con algo tan accesible como convertir una habilidad existente en una fuente de ingreso adicional.
Preguntas frecuentes sobre independencia financiera personal
¿Cuánto dinero necesito para ser financieramente independiente?
No existe una cifra universal, porque depende de tu estilo de vida y tus gastos mensuales. Una referencia común en el mundo de las finanzas personales es contar con activos o ingresos pasivos que cubran entre 25 y 30 veces tus gastos anuales. Lo más relevante es definir cuánto necesitas tú, sin compararte con cifras que no corresponden a tu contexto.
¿Se puede lograr la independencia financiera con un salario bajo?
Sí, aunque el ritmo podría ser diferente al de alguien con ingresos más altos. La clave está en el control de gastos, el ahorro constante y la búsqueda de fuentes adicionales de ingreso. Cada paso cuenta, sin importar el monto inicial.
¿Cuál es la diferencia entre independencia financiera y estar libre de deudas?
Estar libre de deudas es un componente importante, pero no equivale a independencia financiera. La independencia implica también contar con ingresos suficientes para cubrir tu vida sin depender de un empleo como única fuente. Eliminar deudas costosas es un paso dentro del proceso, no el destino final.
¿A qué edad conviene empezar a buscar la independencia financiera?
Cuanto antes, mejor, aunque nunca es tarde para comenzar. Empezar joven permite aprovechar el interés compuesto y construir hábitos financieros sólidos con el tiempo. Personas de cualquier edad pueden dar pasos significativos hacia este objetivo desde donde están hoy.
Dar el primer paso hacia la independencia financiera puede ser tan accesible como empezar a organizar tu dinero con una herramienta digital. La app de Mercado Pago, por ejemplo, permite apartar dinero, hacer crecer tu saldo y gestionar cobros y pagos desde un solo lugar, lo que la convierte en un punto de partida concreto para quienes quieren poner orden en sus finanzas sin complicaciones. Lo importante no es el punto de partida, sino decidir que hoy es el momento de empezar.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.