Conocer tu fecha de corte puede darte hasta 50 días de financiamiento sin costo extra. Aquí te explicamos la estrategia paso a paso para que cada compra se alinee con tu ciclo de facturación.
Si quieres ganar el mayor plazo posible para pagar sin intereses, la clave está en hacer tus compras justo después de la fecha de corte: el día en que el emisor cierra el registro de movimientos del mes. Al comprar en ese momento, tu gasto entra en el ciclo siguiente y todavía tienes por delante el ciclo completo más los días de gracia, lo que puede sumar hasta 50 días de financiamiento sin costo.
A lo largo de este artículo encontrarás la diferencia entre fecha de corte y fecha límite de pago, un método paso a paso para programar tus compras según el ciclo, tres escenarios reales con números concretos y buenas prácticas para que esta estrategia no derive en deuda.
Fecha de corte y fecha de pago de tu tarjeta: qué papel cumple cada una
La fecha de corte es el día en que el banco cierra el ciclo mensual de gastos y genera tu estado de cuenta. Todo lo que compraste desde el corte anterior queda registrado en ese documento. La fecha límite de pago, en cambio, es el plazo que tienes para liquidar ese saldo sin que el emisor te cobre intereses.
Entre ambas fechas suele haber entre 20 y 25 días, que es lo que se conoce como periodo de gracia. Por ejemplo, si tu corte cae el día 15 de cada mes, tu fecha límite de pago podría ser alrededor del 5 del mes siguiente. Ese es tu margen para pagar sin costo.
Entender la relación entre estas dos fechas es la base de cualquier estrategia de uso inteligente de la tarjeta. Sin ese mapa claro, es difícil saber en qué momento del ciclo de facturación conviene hacer una compra grande.
Paso a paso para aprovechar la fecha de corte en cada compra
Poner en práctica esta estrategia no requiere herramientas especiales, solo conocer tu ciclo y actuar con anticipación. Estos son los pasos:
- Ubica tu fecha de corte en el estado de cuenta más reciente o dentro de la app de tu banco.
- Identifica cuántos días de gracia ofrece tu emisor entre el corte y la fecha límite de pago.
- Programa tus compras grandes para el día siguiente al corte, de modo que entren en el ciclo que acaba de comenzar.
- Verifica que la compra aparezca en el ciclo correcto: algunas transacciones pueden demorar uno o dos días en reflejarse; conviene confirmar en la app.
- Activa un recordatorio de pago para liquidar el total antes de la fecha límite y no perder el beneficio del plazo.
Este método funciona con cualquier tarjeta de crédito, sin importar el banco emisor. Lo que varía de una institución a otra es la cantidad de días de gracia, por eso vale la pena consultar los términos específicos de tu tarjeta antes de aplicar la estrategia.
Tres escenarios reales para entender cuántos días ganas con esta estrategia
La diferencia entre comprar antes o después de la fecha de corte puede representar casi un mes extra de plazo. Estos tres escenarios muestran cómo varía el financiamiento según el momento de la compra.
Compra un día antes del corte vs. un día después
Supón que tu fecha de corte es el día 10 del mes y tu fecha límite de pago es el día 5 del mes siguiente. Si compras el día 9 (un día antes del corte), esa transacción entra en el ciclo que está por cerrarse y deberás pagarla el día 5 del mes próximo. Eso te da alrededor de 26 días de financiamiento.
Si en cambio haces esa misma compra el día 11 (un día después del corte), entra en el ciclo nuevo. El banco la registrará en el estado de cuenta que se genera el 10 del mes siguiente, y tendrás hasta el 5 del mes subsecuente para pagarla. Eso podría representar hasta 49 días de plazo sin intereses.
La diferencia entre ambas situaciones es de un solo día en el calendario, pero de casi un mes en el financiamiento disponible.
Gasto recurrente que puedes mover de fecha
Muchas personas tienen suscripciones a servicios de streaming, plataformas de trabajo o membresías que se cobran de forma automática en una fecha fija. Si ese cargo cae dos días antes del corte, entra en el ciclo que está por cerrarse y el plazo para pagarlo es mínimo.
Con una llamada o desde la app del servicio, podrías solicitar que el cargo se programe para unos días después de tu corte. Al hacerlo, ese gasto recurrente pasaría al ciclo siguiente y ganarías entre 40 y 50 días de plazo cada mes, de forma automática. Es un ajuste que se hace una sola vez y genera beneficio de forma continua.
Compra grande combinada con meses sin intereses
Cuando una compra grande viene acompañada de una promoción a meses sin intereses (MSI), la estrategia del corte potencia aún más el beneficio. Si haces esa compra el día posterior al corte, el primer pago de la mensualidad no vencerá sino hasta el ciclo siguiente.
Eso significa que, además de diferir el monto en varias mensualidades, pospones el primer pago al máximo. Por ejemplo, en una promoción a 12 MSI realizada justo después del corte, podrías tener hasta 50 días antes de que llegue el primer cargo. Eso da margen para reorganizar el flujo de efectivo sin comprometer el presupuesto del mes en curso.
Cómo armar un calendario mensual según tu fecha de corte
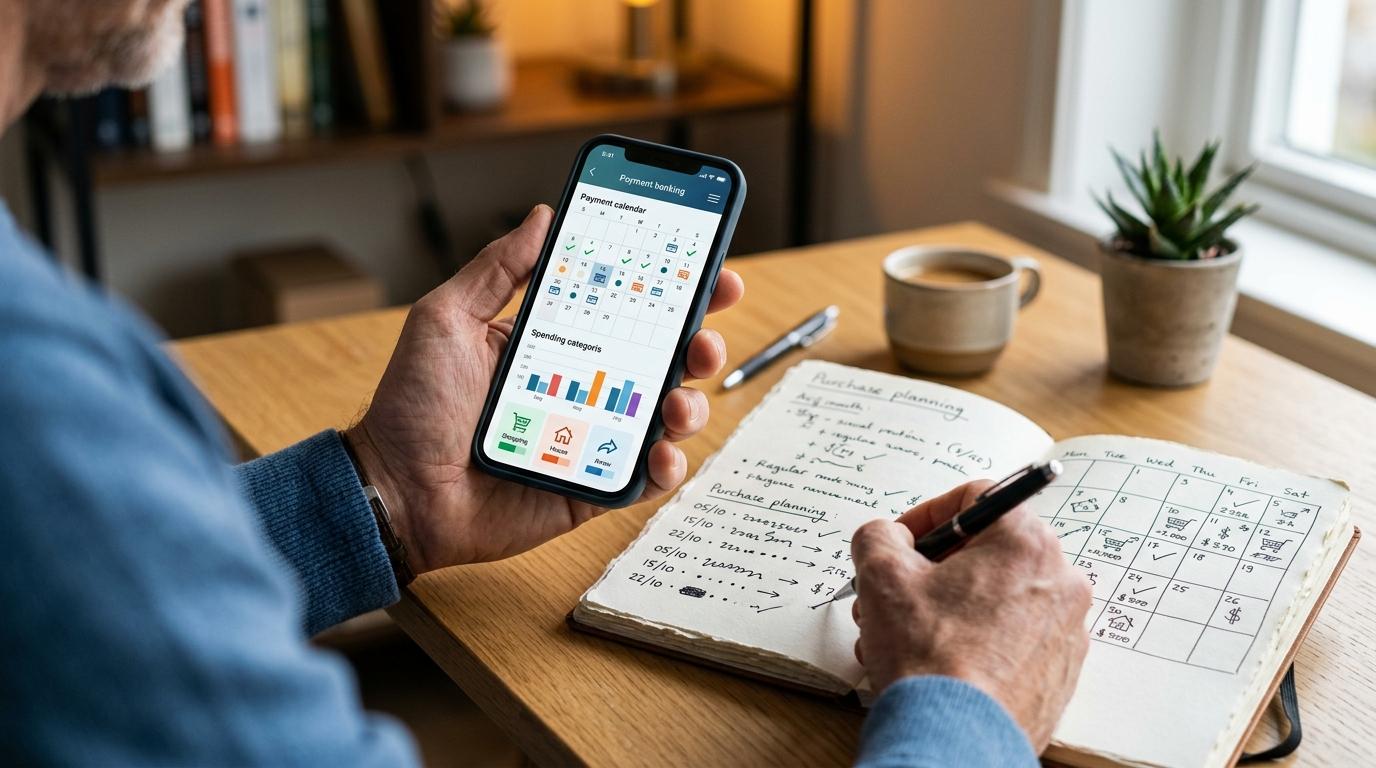
Esta sección aborda algo que pocos recursos cubren: cómo traducir la lógica del ciclo de facturación en un hábito mensual concreto. La idea es que tu tarjeta deje de ser solo un medio de pago y se convierta en una herramienta de planificación.
Para construir ese calendario personal, considera estas recomendaciones:
- Marca las dos fechas clave en tu agenda o app de recordatorios: la fecha de corte y la fecha límite de pago, cada mes.
- Define una «zona de compra estratégica»: los días inmediatamente posteriores al corte, donde cualquier gasto entra en el ciclo nuevo y goza del plazo máximo.
- Establece una «zona de cautela»: los días previos al corte, donde conviene reservar la tarjeta para compras menores o de necesidad inmediata que puedas pagar pronto.
- Alinea tus pagos de servicios y suscripciones con la zona post-corte para que cada cargo recurrente aproveche el plazo completo.
- Revisa el estado de cuenta antes de cualquier compra grande para saber en qué punto del ciclo te encuentras y cuánto crédito disponible tienes.
Con este hábito, dejas de reaccionar a los gastos y comienzas a anticiparlos. La tarjeta de crédito pasa de ser un registro de lo que ya gastaste a ser un instrumento con el que puedes proyectar el mes con claridad.
Buenas prácticas para que la estrategia de fecha de corte no se vuelva deuda
Ganar días de plazo es útil solo si el pago llega a tiempo y por el monto correcto. Sin disciplina financiera, la misma estrategia que te da margen puede acumular intereses y revertir el beneficio.
Estos cuatro hábitos ayudan a que la estrategia funcione a largo plazo:
- Pagar el total del estado de cuenta, no solo el mínimo. El pago mínimo evita penalizaciones, pero genera intereses sobre el saldo restante y anula por completo el beneficio del plazo extra.
- No confundir plazo con capacidad de gasto: tener más días para pagar no significa que el presupuesto sea mayor. La compra sigue siendo un compromiso real.
- Mantener el uso del límite de crédito por debajo del 30%: un porcentaje de uso elevado puede afectar el historial crediticio, incluso si los pagos se hacen a tiempo.
- Activar alertas de gasto y recordatorios de pago en la app de tu banco para no perder de vista las fechas clave del ciclo.
La estrategia de la fecha de corte funciona cuando va acompañada de un monitoreo constante. Por ejemplo, en el caso de la app de Mercado Pago, quienes tienen la tarjeta de crédito de esa institución pueden consultar su fecha de corte, revisar movimientos y configurar notificaciones desde el mismo lugar, lo que puede facilitar el seguimiento del ciclo mes a mes.
Preguntas frecuentes sobre la fecha de corte de tu tarjeta
¿Qué pasa si pago después de la fecha de corte pero antes de la fecha límite?
Es lo que ocurre dentro del funcionamiento normal del ciclo. Pagar en ese intervalo no genera intereses ni penalizaciones. Lo que importa es que el pago llegue antes de la fecha límite de pago, no de la fecha de corte.
¿Puedo cambiar mi fecha de corte?
Algunas instituciones financieras permiten solicitarlo por teléfono, en sucursal o desde la app del banco. Antes de hacer el cambio, conviene verificar si afecta el ciclo en curso o si implica un estado de cuenta de transición con un periodo diferente al habitual.
¿La fecha de corte es la misma todos los meses?
Sí, se repite el mismo día cada mes. En meses con menos días, como febrero, puede ajustarse al último día del mes. La fecha exacta siempre está disponible en el estado de cuenta o en la app del banco emisor.
¿Esta estrategia funciona con cualquier tarjeta de crédito?
Sí, aplica con cualquier emisor que maneje ciclos de facturación mensuales, que es el modelo estándar en México. Lo que varía entre instituciones es la cantidad de días de gracia, por lo que conviene consultar los términos específicos de cada tarjeta antes de planificar.
Si buscas una tarjeta de crédito que te permita consultar tu fecha de corte, revisar movimientos y gestionar tus ciclos desde la app, la tarjeta de crédito de Mercado Pago podría ser una opción a considerar. Desde la app es posible ver el estado de cuenta, identificar las fechas del ciclo y configurar recordatorios para no perder el plazo de pago.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT. CAT PROMEDIO 121.3% Sin IVA. Tasa Variable. Vigencia de la oferta al 5 de junio del 2025. Cálculo realizado el 5 de marzo de 2025. Tasa anual de interés promedio del 82.1%, comisión anual $0 Sin IVA.