
Dominar ciertos conceptos financieros puede marcar la diferencia entre vivir con estrés económico o tomar decisiones informadas sobre tu dinero. Aquí encontrarás los términos clave explicados con ejemplos cotidianos y aplicaciones prácticas para tu día a día.
A lo largo de este artículo encontrarás los conceptos más relevantes organizados según el momento en que los necesitas. Primero, los que aplican a tu economía cotidiana (presupuesto, capacidad de endeudamiento, inflación) y, después, los que cobran importancia cuando buscas hacer crecer tu patrimonio (interés compuesto, diversificación, ROI). Cada uno viene acompañado de ejemplos prácticos en el contexto mexicano.
Conceptos financieros básicos para manejar tu dinero en el día a día
Antes de pensar en invertir o hacer crecer tu patrimonio, hay conceptos que necesitas dominar para que tu economía cotidiana funcione. Estos tres son el punto de partida para cualquier decisión financiera.
Presupuesto personal y la regla 50/30/20
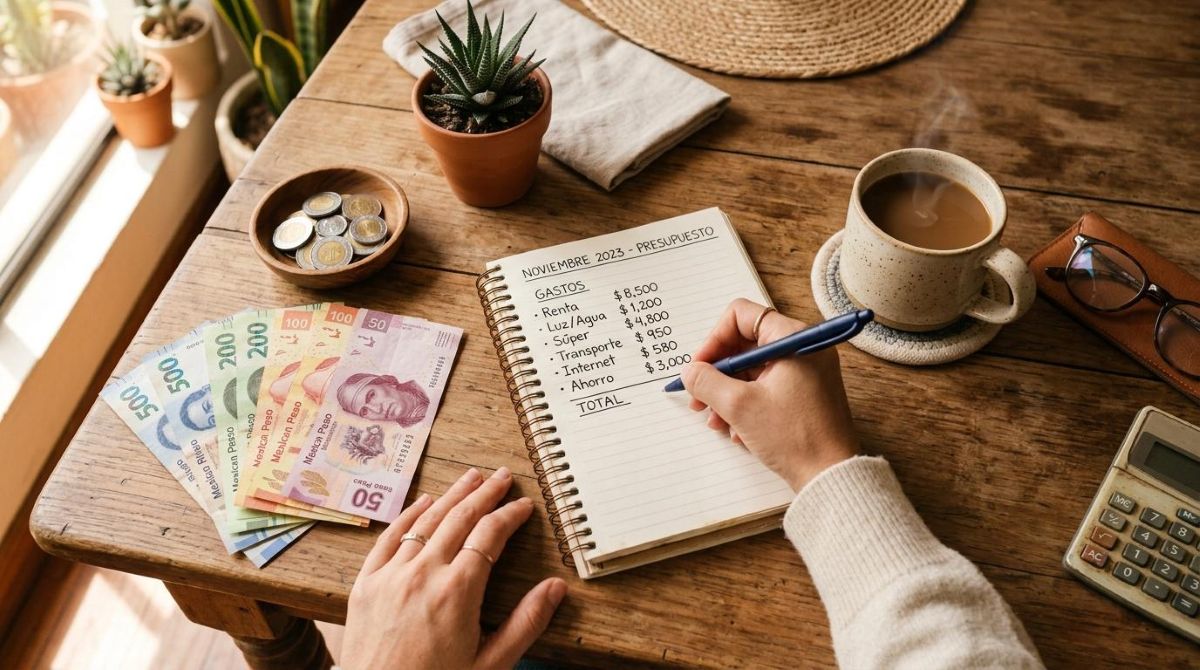
Un presupuesto personal es el registro de cuánto dinero entra y cuánto sale cada mes. Su función principal es darte claridad sobre tus hábitos de gasto y ayudarte a tomar decisiones con información real, no con suposiciones.
Una de las formas más conocidas de estructurar un presupuesto es la regla 50/30/20. Esta propone dividir tus ingresos netos en tres bloques: 50% para necesidades básicas (renta, comida, transporte), 30% para gastos personales o de entretenimiento, y 20% para ahorro o pago de deudas.
Con un ingreso mensual de $15,000 MXN, por ejemplo, el esquema quedaría así: $7,500 para necesidades, $4,500 para gastos personales y $3,000 para ahorro o deudas. Esta distribución no es una regla rígida, pero sí un punto de partida para ordenar las finanzas sin complicaciones.
Capacidad de endeudamiento: cuánta deuda puedes manejar
La capacidad de endeudamiento es el porcentaje de tus ingresos netos que puedes destinar al pago de deudas sin comprometer tu estabilidad financiera. En la mayoría de los casos, se recomienda que ese porcentaje no supere el 30 o 35% de lo que recibes cada mes.
Si ganas $15,000 MXN al mes, tu límite de pago de deudas podría estar alrededor de $4,500 a $5,250 MXN. Cuando se rebasa ese límite, el riesgo de caer en mora aumenta y el margen para cubrir imprevistos se reduce de forma considerable.
Conocer este concepto antes de contratar un crédito o una tarjeta puede ayudarte a elegir un monto que realmente puedas pagar sin que afecte tu presupuesto mensual.
Inflación y cómo afecta tu poder de compra en México
La inflación es el aumento sostenido en el precio de bienes y servicios a lo largo del tiempo. En México, el indicador oficial para medirla es el Índice Nacional de Precios al Consumidor (INPC), que publica el INEGI de forma periódica.
Un ejemplo concreto: si el año pasado pagabas $80 MXN por un kilo de tortillas y hoy cuesta $95 MXN, eso refleja una inflación en ese producto. Tu dinero no desapareció, pero su poder de compra disminuyó porque con la misma cantidad puedes adquirir menos.
Entender la inflación es clave para las finanzas personales porque te permite evaluar si lo que ganas o ahorras realmente crece, o si simplemente mantiene su valor nominal mientras pierde capacidad adquisitiva.
Activos, pasivos y liquidez: tres conceptos financieros que definen tu salud económica
Estos tres términos se conectan entre sí y te dan una fotografía clara de cómo está tu economía en un momento dado. Entender la diferencia entre ellos podría ayudarte a tomar mejores decisiones sobre qué comprar, qué deuda priorizar y dónde guardar tu dinero.
Qué son los activos y los pasivos (y por qué no es lo que parece)
Un activo es cualquier cosa que pone dinero en tu bolsillo, mientras que un pasivo es lo que saca dinero de él. Esta distinción, aunque parece obvia, cambia la forma en que evalúas tus decisiones de compra.
El ejemplo más común que genera confusión es el automóvil. Mucha gente lo considera un activo porque tiene valor, pero si lo usas solo para transportarte y pagas seguro, gasolina y mantenimiento cada mes, en realidad funciona como un pasivo. Distinto sería si lo usas para generar ingresos, como en servicios de transporte por aplicación.
Lo mismo ocurre con una propiedad: una casa en la que vives y pagas mantenimiento es un pasivo en términos de flujo de dinero. Una propiedad que rentas y genera ingresos mensuales se convierte en un activo. La clave está en si el bien genera o consume recursos.
Liquidez: qué tan disponible está tu dinero
La liquidez se refiere a la velocidad con que un activo puede convertirse en efectivo sin perder valor. No todos los bienes son igual de líquidos, y esa diferencia tiene consecuencias prácticas importantes.
Una cuenta de ahorro o una cuenta digital tiene alta liquidez: puedes acceder al dinero en minutos. Un inmueble, en cambio, tiene baja liquidez porque venderlo puede tomar meses y el precio final depende de las condiciones del mercado.
Para la salud financiera del día a día, contar con activos de alta liquidez es fundamental. Si surge un gasto inesperado, necesitas acceso rápido a tu dinero sin tener que vender algo a un precio desfavorable.
Conceptos financieros básicos para hacer crecer tu dinero
Cuando ya tienes un presupuesto estable y un fondo de emergencia, el siguiente paso es entender cómo funciona el crecimiento del dinero. Estos conceptos te dan las bases para evaluar opciones y tomar decisiones con mayor claridad.
Interés compuesto: cómo tu dinero puede trabajar por ti
El interés compuesto es el proceso por el cual las ganancias que genera tu dinero también empiezan a generar ganancias. A diferencia del interés simple, donde solo el capital original crece, aquí los intereses se suman al capital y el ciclo se repite.
Un ejemplo narrativo: si guardas $10,000 MXN en un instrumento con un rendimiento anual del 10% y reinviertes las ganancias, al cabo de un año tendrías $11,000. Al siguiente año, ese 10% ya no aplica sobre $10,000 sino sobre $11,000, y así de forma sucesiva. Con el tiempo, la diferencia puede ser considerable.
El factor más importante en el interés compuesto es el tiempo. Cuanto antes empieces, mayor será el efecto de capitalización. Por eso este concepto suele aparecer en cualquier conversación sobre inversión a largo plazo.
Tasa de interés nominal vs. tasa real
La tasa de interés nominal es el porcentaje que te ofrece un instrumento financiero sin considerar la inflación. La tasa real, en cambio, descuenta el efecto inflacionario y refleja cuánto crece tu dinero en términos de poder adquisitivo.
Si un instrumento te ofrece un rendimiento del 10% anual pero la inflación ese año fue del 6%, tu ganancia real podría ser cercana al 4%. El dinero creció en número, pero su poder de compra aumentó menos de lo que parece a primera vista.
Comparar siempre la tasa nominal con la inflación vigente te ayuda a evaluar si una opción realmente hace crecer tu dinero o solo lo mantiene en el tiempo.
Diversificación: no concentrar todo en un solo lugar
La diversificación es la estrategia de distribuir tu dinero entre distintos tipos de instrumentos o activos para reducir el riesgo. Si uno de ellos pierde valor, los demás pueden compensar esa pérdida.
En la práctica, diversificar puede significar combinar una cuenta que genera ganancias, algún instrumento de renta fija y, si tienes mayor tolerancia al riesgo, activos como fondos de inversión o bienes raíces. La idea no es tener muchas cosas a la vez, sino no depender de una sola fuente.
Algunas apps, como Mercado Pago, por ejemplo, permiten que el dinero en cuenta genere ganancias de forma automática, lo cual podría ser una opción dentro de una estrategia diversificada para quienes buscan un punto de entrada accesible.

Score crediticio y fondo de emergencia: conceptos que protegen tu futuro financiero
Más allá de ganar y gastar, hay dos conceptos que funcionan como escudo financiero. Uno cuida tu reputación ante instituciones de crédito y el otro te protege cuando algo inesperado ocurre.
Score crediticio: tu historial de pago tiene un puntaje
El score crediticio es una calificación numérica que refleja tu comportamiento como deudor. En México, el organismo que lo calcula y resguarda es el Buró de Crédito, y cualquier persona puede consultar su historial al menos una vez al año sin costo.
Los factores que influyen en este puntaje incluyen tu historial de pagos (si pagas a tiempo o con retraso), tu nivel de endeudamiento actual y la antigüedad de tus cuentas de crédito. Un pago atrasado puede afectar tu calificación durante meses.
Un buen score podría darte acceso a créditos con tasas de interés más bajas, mayores límites de crédito o mejores condiciones al rentar un departamento o contratar un servicio. Cuidarlo es parte de una estrategia de finanzas personales a largo plazo.
Fondo de emergencia: tu red de seguridad ante imprevistos
El fondo de emergencia es una reserva de dinero destinada exclusivamente a cubrir situaciones imprevistas: pérdida de empleo, gastos médicos urgentes o una reparación inesperada. No es un ahorro para vacaciones ni para metas personales.
La recomendación general es que este fondo cubra entre 3 y 6 meses de tus gastos fijos mensuales. Si tus gastos fijos son de $12,000 MXN al mes, tu fondo debería estar entre $36,000 y $72,000 MXN, guardado en un instrumento de alta liquidez.
La diferencia entre un fondo de emergencia y el ahorro para metas es el propósito: el primero es intocable salvo en situaciones críticas, mientras que el segundo se construye con un objetivo específico en mente.
ROI y plazos de inversión: conceptos financieros para evaluar oportunidades
El ROI (Retorno sobre la Inversión, por sus siglas en inglés) es la métrica que permite medir si una decisión financiera vale lo que cuesta. No aplica solo a negocios: cualquier gasto que esperas que te genere un beneficio futuro puede analizarse con este enfoque.
Un ejemplo cotidiano: si pagas $5,000 MXN por un curso de habilidades y gracias a eso consigues un trabajo que te paga $3,000 MXN más al mes, recuperas la inversión en menos de dos meses. Eso indica un ROI alto en un plazo corto. Si el mismo curso no te genera ningún beneficio medible, el retorno sería negativo.
Los plazos de inversión también son parte de esta evaluación. En términos generales, se habla de corto plazo (menos de un año), mediano plazo (de uno a cinco años) y largo plazo (más de cinco años). El horizonte de tiempo influye en qué tipo de instrumento podría ser más adecuado: los de corto plazo suelen priorizar la liquidez, mientras que los de largo plazo pueden tolerar mayor volatilidad a cambio de mejores rendimientos potenciales.
Evaluar tanto el ROI como el plazo antes de tomar una decisión financiera podría ayudarte a elegir opciones más alineadas con tus metas y tu situación actual. Ambos factores se complementan: una buena rentabilidad en un plazo que no puedes sostener puede ser tan problemática como una mala rentabilidad.
Preguntas frecuentes sobre conceptos financieros básicos
¿Cuáles son los conceptos financieros más importantes para empezar?
El presupuesto personal, la capacidad de endeudamiento, la inflación y el fondo de emergencia son los conceptos base. Estos cuatro te permiten organizar tus ingresos, controlar tus deudas y protegerte ante imprevistos sin necesidad de formación especializada.
¿Cómo puedo aplicar la educación financiera en mi vida diaria?
Un punto de partida concreto es armar un presupuesto mensual con la regla 50/30/20. Además, revisar tu historial en Buró de Crédito al menos una vez al año, construir un fondo de emergencia equivalente a 3 o 6 meses de gastos fijos, y comparar tasas de interés reales antes de contratar un crédito son pasos que marcan una diferencia tangible.
¿Qué diferencia hay entre ahorrar e invertir?
Ahorrar implica reservar dinero para metas o emergencias, con bajo riesgo y alta liquidez. Invertir significa destinar dinero a instrumentos que podrían generar ganancias mayores, pero con cierto nivel de riesgo asociado. Ambas estrategias se complementan dentro de un plan financiero: el ahorro da seguridad y la inversión puede hacer crecer el patrimonio en el tiempo.
¿Por qué es importante conocer mi score crediticio?
El score refleja tu historial de pagos y tu nivel de endeudamiento actual. Un puntaje favorable podría darte acceso a créditos con tasas de interés más bajas y mejores condiciones generales. En México, este historial se consulta a través del Buró de Crédito, que ofrece una consulta gratuita al año para cada persona.
Conocer estos conceptos es el primer paso, pero ponerlos en práctica en tu vida cotidiana es donde ocurre el cambio real. Herramientas digitales pueden ser un complemento útil en ese proceso: apps como Mercado Pago, por ejemplo, permiten llevar un registro de tus movimientos y hacer que el dinero en cuenta genere ganancias de forma automática. Si estás buscando una forma de empezar a aplicar lo que aprendiste, explorar estas opciones podría ser un buen punto de partida dentro de una estrategia más amplia.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.