
La educación financiera en el hogar puede comenzar antes de lo que imaginas. Aquí encontrarás actividades concretas, organizadas por rango de edad, para que cada integrante de la familia desarrolle una relación consciente con el dinero.
A lo largo de este artículo encontrarás actividades organizadas por rango de edad, desde los 3 años hasta la adolescencia, métodos como el banco casero y los frascos, estrategias para que los errores financieros se conviertan en lecciones valiosas y herramientas para manejar las emociones que rodean al dinero.
Qué conceptos financieros enseñar según la edad de tus hijos e hijas
Cada etapa de desarrollo trae consigo habilidades cognitivas distintas, y los conceptos financieros que se pueden abordar cambian con ellas. Aquí va un desglose de qué enseñar y cómo hacerlo en cada rango de edad.
De 3 a 5 años: el dinero como herramienta de intercambio
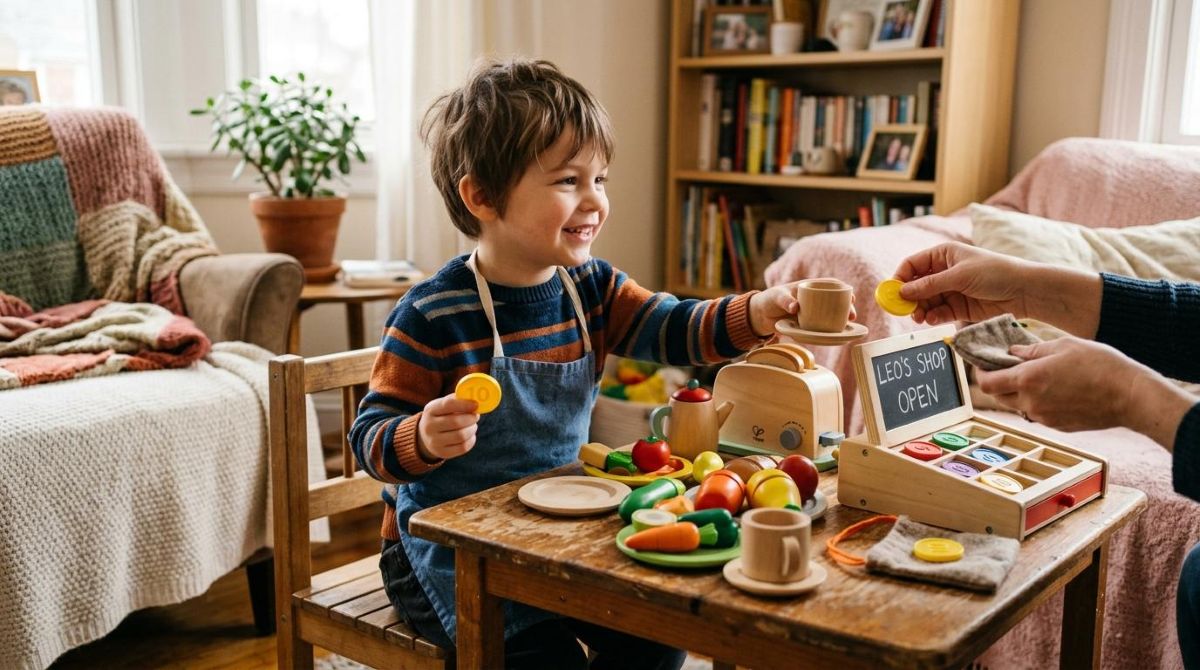
A esta edad, el pensamiento es concreto y visual. El objetivo no es que comprendan el ahorro a largo plazo, sino que entiendan que el dinero se usa para obtener cosas y que tiene diferentes formas (monedas y billetes).
Los juegos de tiendita son una de las mejores herramientas para este rango. Colocar productos del hogar con etiquetas de precio y practicar el intercambio con monedas reales o de juguete ayuda a que el concepto se vuelva tangible. También es un buen momento para conectar el dinero con el trabajo: «mamá y papá trabajan para ganar el dinero con el que compramos la comida» es una frase que, a esta edad, ya puede tener sentido.
De 6 a 10 años: comparar precios y fijar metas de ahorro
Aquí el pensamiento lógico empieza a desarrollarse y ya es posible introducir la idea de que el dinero es limitado y hay que elegir cómo usarlo. El supermercado se convierte en un laboratorio: comparar el precio de dos marcas del mismo producto y decidir cuál conviene más es un ejercicio que desarrolla criterio financiero desde pequeño.
Fijar una meta de ahorro a corto plazo, como un juguete o un libro, da propósito al dinero guardado. Una alcancía transparente tiene una ventaja sobre las opacas: permite ver cómo crece el ahorro, lo que refuerza la motivación de forma visual y concreta.
De 11 a 14 años: presupuestos y el concepto de interés
Con la mesada mensual ya establecida, este rango de edad puede empezar a elaborar un presupuesto básico: dividir el dinero en lo que se quiere gastar, lo que se quiere ahorrar y, si se desea, lo que se quiere donar. Poner esto por escrito, aunque sea en un cuaderno, desarrolla el hábito de planificar antes de gastar.
El concepto de interés se puede explicar con una analogía sencilla: si guardas una semilla y la cuidas, crece. Si guardas dinero y no lo tocas, también puede crecer con el tiempo. No es necesario vincular esto a ningún producto financiero; la idea central es que el dinero tiene potencial de multiplicarse cuando se administra con intención.
Mayores de 15 años: cuentas, crédito y seguridad digital
A partir de los 15 años, los conceptos abstractos ya son accesibles. Es un buen momento para introducir cómo funciona una cuenta bancaria, qué es el crédito y por qué el historial crediticio importa a largo plazo. Explicar que el crédito es dinero prestado que se devuelve con un costo adicional (el interés) ayuda a generar una relación responsable con las deudas.
La seguridad digital también forma parte de la educación financiera adolescente. Saber que no se deben compartir contraseñas, que los enlaces sospechosos pueden comprometer datos bancarios y que existe el phishing son conocimientos que protegen el patrimonio desde el primer contacto con herramientas financieras reales.
Métodos prácticos para enseñar finanzas en casa con toda la familia
Más allá de las conversaciones, existen dinámicas que convierten el manejo del dinero en un hábito familiar. Estos tres métodos se pueden adaptar a distintas edades y presupuestos.
El método de los frascos: dividir el dinero de forma visual
El método de los frascos consiste en dividir el dinero disponible en categorías usando recipientes transparentes: uno para gasto inmediato, uno para ahorro, uno para donación y, opcionalmente, uno para una meta específica. La clave está en la visibilidad del proceso: ver el dinero físicamente distribuido hace que el concepto de presupuesto deje de ser abstracto.
Este método funciona bien desde los 6 años y puede mantenerse hasta la adolescencia con categorías más complejas. No requiere inversión: cualquier frasco o vaso de vidrio cumple la función.
Mesadas con estructura: frecuencia y reglas claras
Una mesada sin estructura es solo dinero de bolsillo. Una mesada con reglas claras se convierte en una herramienta de administración del dinero. Para menores de 12 años, la frecuencia semanal funciona mejor porque el ciclo de aprendizaje es más corto; para adolescentes, la frecuencia mensual se acerca más a la realidad del mundo adulto.
Un punto que suele generar confusión: las tareas básicas del hogar (tender la cama, recoger los platos) no deberían remunerarse, porque forman parte de la responsabilidad compartida. Las tareas extraordinarias, en cambio, pueden tener una compensación acordada. Esta distinción enseña que el trabajo tiene valor, pero que vivir en comunidad también implica aportar sin esperar pago.
El banco casero: simular el interés compuesto en el hogar
El banco casero es una dinámica donde quien cuida la economía familiar actúa como entidad financiera: por cada cierta cantidad que el hijo o la hija decida no gastar durante una semana, recibe un pequeño porcentaje adicional al final del período. Por ejemplo, si guarda $50 pesos y el «banco familiar» ofrece un 10% semanal, al final de la semana tendrá $55.
Esta simulación hace que el concepto de interés compuesto sea comprensible antes de que aparezca en un libro de texto. Con el tiempo, quien practica este ejercicio entiende que esperar tiene un valor monetario real.
Los tres métodos funcionan mejor en conjunto: los frascos organizan, la mesada da autonomía y el banco casero introduce la dimensión del tiempo en las decisiones financieras.
El error financiero como herramienta de aprendizaje en la infancia
La tendencia natural de quienes cuidan a niños y niñas es protegerlos de los errores. En finanzas, sin embargo, el error temprano tiene un costo bajo y un aprendizaje alto. Gastar toda la mesada el primer día y quedarse sin dinero para algo que se deseaba al final de la semana es una lección que ninguna explicación puede reemplazar.
Los errores financieros controlados son situaciones donde se permite que la decisión equivocada ocurra dentro de un margen seguro. Algunos ejemplos: dejar que compren el producto más barato de baja calidad y que descubran por sí mismos que no valió la pena, o que gasten en algo impulsivo y luego no alcance para la meta que tenían. El costo es mínimo; el aprendizaje, duradero.
La clave está en cómo se acompaña el error. En lugar de señalar el fallo («te lo dije»), las preguntas abiertas generan reflexión: «¿qué harías distinto la próxima vez?» o «¿cómo te sentiste cuando ya no te alcanzó?» abren una conversación sin juicio. La frustración financiera también se aprende a manejar, y hacerlo en un entorno familiar seguro es mucho mejor que enfrentarla por primera vez en la adultez.

Cómo hablar de emociones y dinero con tus hijos e hijas
La relación emocional con el dinero se forma en la infancia, y las familias tienen una influencia enorme sobre ella. El miedo a la escasez, la culpa por gastar o la ansiedad ante las deudas no surgen de la nada: muchas veces se transmiten a través de las conversaciones, o de la ausencia de ellas, en el hogar.
Una estrategia concreta es revisar el lenguaje que se usa. Frases como «no tenemos dinero para eso» generan una sensación de escasez que puede volverse crónica. Sustituirlas por «eso no está en nuestro presupuesto de este mes, ¿cómo podríamos incluirlo?» transforma la conversación: en lugar de un límite cerrado, se abre una posibilidad de planificación. El mensaje cambia de «no hay» a «aún no, pero podemos organizarnos».
La comparación social es otro tema que aparece con regularidad, sobre todo cuando los hijos e hijas ven lo que tienen sus compañeros de escuela. Redirigir esa conversación hacia las prioridades de cada familia, sin devaluar lo que otros tienen ni generar culpa, es un ejercicio de educación financiera y emocional al mismo tiempo. La pregunta «¿qué es lo que más le importa a nuestra familia?» puede ser más poderosa que cualquier explicación sobre presupuestos.
Juegos y herramientas digitales para reforzar la educación financiera en casa
El aprendizaje financiero también puede ocurrir en el juego. Combinar herramientas analógicas y digitales amplía las posibilidades y mantiene el interés en distintas etapas del desarrollo.
Algunas opciones que funcionan bien en el hogar:
- Juegos de mesa como Monopoly o Turista: permiten experimentar con propiedad, renta, flujo de efectivo y toma de decisiones bajo presión, todo en un entorno de bajo riesgo.
- Juegos de roles en casa: una tiendita o un restaurante improvisado donde se practique el intercambio, el cambio y la negociación de precios desarrolla habilidades financieras desde los primeros años.
- Apps de finanzas familiares con control parental: existen opciones como Greenlight que permiten asignar tareas, dar seguimiento a metas de ahorro y monitorear movimientos desde el celular de quien cuida la economía familiar.
- Simuladores de inversión en línea para adolescentes: herramientas donde se puede practicar la compra y venta de activos con dinero virtual ayudan a entender cómo funcionan los mercados sin arriesgar dinero real.
Para adolescentes que ya dan sus primeros pasos con herramientas financieras reales, apps como Mercado Pago podrían ser un punto de partida para practicar transferencias, revisar movimientos y gestionar su dinero desde el celular en un entorno cotidiano.
Preguntas frecuentes sobre cómo enseñar finanzas en casa
¿A qué edad se puede empezar a enseñar finanzas a los hijos e hijas?
Desde los 3 años se pueden introducir conceptos básicos como el reconocimiento de monedas y la idea del intercambio. A partir de los 6 años ya es posible trabajar metas de ahorro a corto plazo y comparación de precios en el supermercado.
¿Cuánto dinero dar de mesada y con qué frecuencia?
No existe un monto universal: depende del presupuesto familiar y la edad de cada persona. Como referencia, la frecuencia semanal funciona mejor para menores de 12 años, y la mensual se adapta mejor a adolescentes. Lo que más influye en el aprendizaje no es el monto, sino la constancia y las reglas claras sobre cómo se puede usar.
¿Cómo enseñar el valor del dinero sin generar ansiedad?
Evitar frases que transmiten escasez, como «no tenemos dinero», y sustituirlas por frases que invitan a planificar, como «no está en el presupuesto de este mes», marca una diferencia significativa. Normalizar las conversaciones financieras como parte de la vida cotidiana reduce la carga emocional que suele rodear al tema.
¿Qué juegos ayudan a enseñar finanzas durante la infancia?
Los juegos de mesa como Monopoly o Turista son clásicos que funcionan bien para entender flujo de efectivo y decisiones de compra. Los juegos de roles en casa (tiendita, restaurante) son accesibles desde los 4 años. Para adolescentes, las apps de finanzas familiares con control parental ofrecen un entorno más cercano a la realidad.
Conforme los hijos e hijas crecen y los conceptos financieros se vuelven más complejos, el siguiente paso natural es practicar con herramientas reales. La app de Mercado Pago podría ser un primer acercamiento para que adolescentes manejen transferencias, revisen sus movimientos y desarrollen el hábito de llevar un registro de su dinero desde el celular. Si quieres explorar qué ofrece, podrías revisar la app de Mercado Pago como punto de partida para esa etapa.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh