Ahorrar no requiere grandes ingresos, sino un plan que se adapte a tu estilo de vida. Aquí encontrarás estrategias probadas para dar tus primeros pasos con confianza y constancia.
Las estrategias de ahorro para principiantes más efectivas combinan tres elementos: un presupuesto con estructura clara, mecanismos que reducen la fricción del día a día y ajustes de hábitos que se sostienen en el tiempo. No se trata de ganar más dinero antes de empezar, sino de encontrar un método que funcione con lo que ya tienes y que puedas mantener semana tras semana.
A lo largo de este artículo encontrarás desde las razones conductuales por las que muchas personas abandonan el ahorro, hasta métodos concretos como la regla 50/30/20, el método de sobres y el reto de las 52 semanas. También se aborda cómo automatizar tus movimientos, cómo reducir gastos sin sentir que te privas de todo y cómo construir un fondo de emergencia, todo con un enfoque adaptado al contexto mexicano.
Por qué cuesta ahorrar: las barreras que nadie te explica
Antes de hablar de métodos, vale la pena entender por qué tantas personas con buenas intenciones abandonan el ahorro en las primeras semanas. Una de las razones más frecuentes es el sesgo del presente: el cerebro tiende a valorar más una recompensa inmediata que un beneficio futuro. Gastar hoy se siente concreto; ahorrar para dentro de seis meses se siente abstracto.
A esto se suma la culpa del gasto, esa sensación incómoda que aparece cuando se compra algo que no estaba en el plan. Paradójicamente, esa culpa puede generar el efecto contrario: al sentirse «fuera del camino», muchas personas abandonan el hábito por completo en lugar de retomarlo. Las finanzas personales no son un examen que se reprueba por un desliz.
Según datos de la Encuesta Nacional de Inclusión Financiera (ENIF), una proporción significativa de personas en México guarda dinero de manera informal, ya sea en casa o con familiares. Ese esquema dificulta el seguimiento de metas y aumenta la tentación de usar los recursos antes de tiempo. Reconocer estas barreras no es un ejercicio de autoayuda: es el primer paso para elegir una estrategia de ahorro para principiantes que tenga sentido con tu realidad.
Estrategias de ahorro para principiantes: métodos que se adaptan a tu ingreso
No existe un método único que funcione para todas las personas. La clave está en elegir uno que se ajuste a tus ingresos y estilo de vida, y probarlo durante al menos un mes antes de descartarlo.
Regla 50/30/20 para organizar tu presupuesto
La regla 50/30/20 divide el ingreso mensual en tres categorías: 50% para necesidades básicas, 30% para gustos personales y 20% para ahorro. Con un ingreso de $10,000 pesos, eso equivale a $5,000 para gastos fijos como renta, transporte y despensa; $3,000 para salidas, entretenimiento o ropa; y $2,000 destinados al ahorro.
Este presupuesto funciona como punto de partida, no como una regla rígida. Si tus gastos fijos superan el 50%, podrías ajustar los porcentajes gradualmente hasta encontrar un equilibrio que no genere tensión financiera. Lo importante es que el 20% de ahorro se separe desde el primer día del mes, no al final.
Método de sobres para controlar el gasto diario
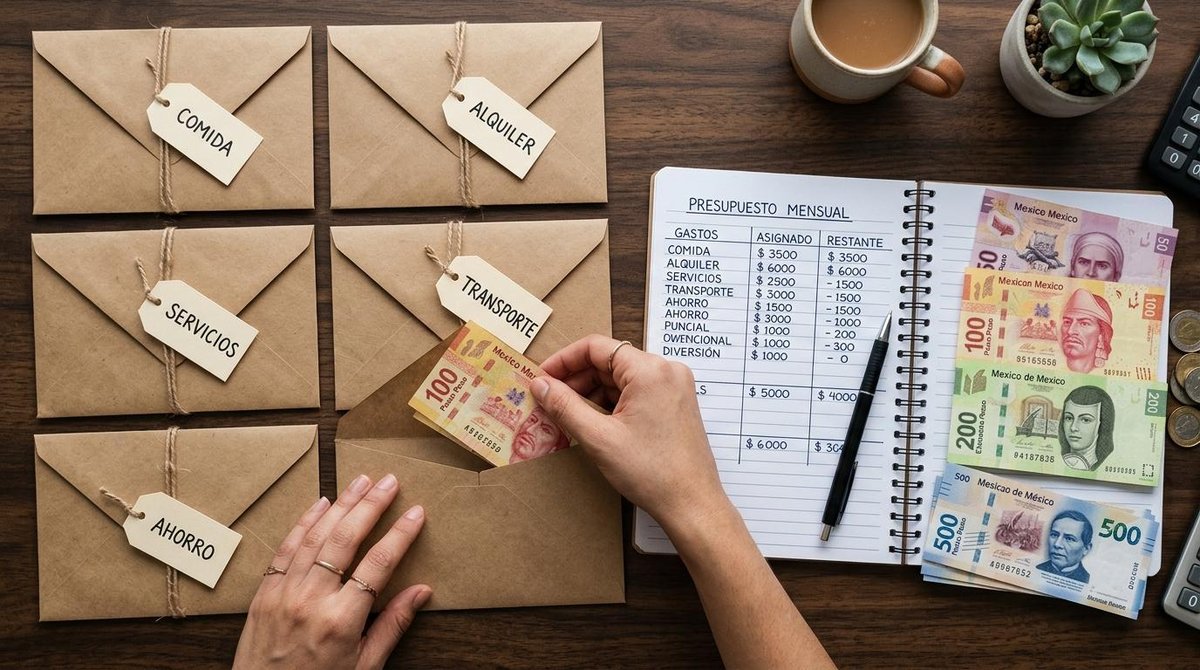
El método de sobres consiste en asignar una cantidad fija de dinero a cada categoría de gasto, ya sea en sobres físicos con efectivo o en carpetas digitales dentro de una app. Cuando el sobre de «comidas fuera» se vacía, esa categoría se cierra hasta el siguiente mes.
Este sistema puede funcionar muy bien para quienes tienen dificultades para controlar el gasto con tarjeta, ya que hace visible el límite de cada categoría. También ayuda a detectar en qué rubros se gasta más de lo planeado, lo cual es información valiosa para ajustar el presupuesto con el tiempo.
Reto de las 52 semanas para crear el hábito
El reto de las 52 semanas propone guardar $10 la primera semana, $20 la segunda, $30 la tercera, y así de forma progresiva. Al completar el año, se habrían acumulado alrededor de $13,780 pesos. La mecánica incremental ayuda a que el esfuerzo inicial sea bajo y el hábito se instale antes de que los montos crezcan.
Quienes prefieren empezar con montos más altos y reducirlos hacia el final del año pueden hacer el reto en orden inverso, lo cual podría convenir si los primeros meses del año coinciden con ingresos más altos. Cualquiera de las dos variantes cumple el mismo objetivo: construir constancia semana a semana.
Cómo automatizar tu ahorro sin depender de la fuerza de voluntad
La automatización del ahorro elimina la necesidad de tomar una decisión cada quincena o cada mes. Cuando el dinero se mueve de forma automática hacia una cuenta separada, no hay que recordarlo ni convencerse de hacerlo.
La forma más práctica de lograrlo es programar una transferencia automática el mismo día en que se recibe el ingreso, antes de que ese dinero esté disponible para el gasto cotidiano. Varias apps financieras en México permiten configurar estos movimientos; por ejemplo, la app de Mercado Pago ofrece la posibilidad de separar dinero dentro de la misma cuenta para que no se mezcle con el saldo de uso diario.
Quienes están comenzando pueden iniciar con un porcentaje bajo, entre el 5% y el 10% del ingreso, e ir incrementándolo cada dos o tres meses. Este enfoque gradual reduce la resistencia inicial y permite que el hábito de ahorrar dinero se consolide sin que represente una presión inmediata.
Reduce gastos sin sentir que te privas de todo
Reducir gastos no significa eliminar todo lo que disfrutas. Se trata de revisar con atención a dónde va el dinero y decidir con intención qué merece quedarse.
Algunos ajustes concretos que pueden marcar la diferencia:
- Revisar suscripciones activas y cancelar las que no se usen con regularidad (streaming, apps, membresías).
- Comparar precios antes de compras grandes, sobre todo en línea, donde las diferencias pueden ser considerables.
- Planificar el menú semanal y cocinar más en casa, lo que también reduce el desperdicio de alimentos.
- Aplicar la regla de las 48 horas antes de cualquier compra impulsiva: si después de dos días todavía la quieres, probablemente valga la pena.
- Aprovechar programas de recompensas y cashback al comprar lo que ya necesitas, para recuperar una parte de lo gastado.
Estos ajustes funcionan mejor cuando se adoptan de forma gradual, no todos al mismo tiempo. Elegir uno o dos para empezar permite que el cambio sea sostenible y no genere la sensación de restricción total que, como se vio antes, suele ser uno de los motivos de abandono.
Fondo de emergencia: la estrategia de ahorro que protege tu estabilidad
Un fondo de emergencia es un monto de dinero reservado para imprevistos: una reparación urgente, un gasto médico o un período sin ingresos. A diferencia de otras metas de ahorro, este fondo no está pensado para usarse en vacaciones o compras planeadas; su propósito es proteger la estabilidad financiera ante situaciones inesperadas.
La recomendación habitual es acumular entre tres y seis meses de gastos fijos. Si tus gastos mensuales son de $8,000 pesos, tu meta estaría entre $24,000 y $48,000. Llegar a esa cifra toma tiempo, y eso es completamente normal. Cualquier cantidad guardada con ese propósito ya representa un avance real.
Para que el fondo cumpla su función, conviene mantenerlo en una cuenta separada de la que se usa para el gasto diario. Tenerlo a la vista pero fuera del alcance inmediato reduce la tentación de usarlo para gastos que no son emergencias. Esta separación es una de las estrategias de ahorro para principiantes más simples y, al mismo tiempo, más efectivas a largo plazo.
Preguntas frecuentes sobre estrategias de ahorro para principiantes
¿Cuánto dinero debería ahorrar al mes si apenas empiezo?
No existe una cifra única. Lo que se recomienda es comenzar con entre el 5% y el 10% del ingreso mensual e ir aumentando ese porcentaje conforme el hábito se consolide. La constancia importa más que el monto: guardar $200 pesos cada mes durante un año supera en impacto a guardar $1,000 una sola vez.
¿Cuál es la mejor estrategia de ahorro para ingresos variables?
El método de sobres o la asignación de un porcentaje fijo del ingreso puede adaptarse mejor que una cantidad fija. Si un mes ganas más, ahorras más; si ganas menos, ahorras menos, pero el hábito se mantiene. Fijar una cantidad fija puede generar frustración en los meses de ingresos bajos.
¿Es mejor ahorrar en efectivo o en una cuenta digital?
Las cuentas digitales ofrecen mayor seguridad, registro automático de movimientos y menor exposición a gastos impulsivos. El efectivo puede funcionar dentro del método de sobres, pero requiere mayor disciplina para no usarlo ante cualquier tentación. La elección depende del perfil y los hábitos de cada persona.
¿Ahorrar e invertir es lo mismo?
Son conceptos distintos. Ahorrar es reservar dinero para usarlo en el futuro; invertir implica poner ese dinero a trabajar con algún nivel de riesgo para obtener un rendimiento. Para quienes están comenzando, se recomienda primero consolidar el hábito de ahorro y construir un fondo de emergencia antes de explorar opciones de inversión.
Dar el primer paso es lo que marca la diferencia entre tener la intención de ahorrar y realmente hacerlo. Si buscas una herramienta para comenzar, la app de Mercado Pago te permite separar dinero dentro de tu cuenta y programar movimientos automáticos, lo que puede ser un apoyo útil para quienes quieren reducir la fricción del inicio. No es la única opción disponible, pero puede ser un buen punto de partida para explorar cómo la tecnología financiera puede acompañar tus metas.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.