Para repartir tu aguinaldo entre ahorro, inversión y gastos, el primer paso no es elegir porcentajes, sino hacer un diagnóstico de tu situación financiera real: ¿tienes deudas activas con tasas altas? ¿Cuentas con un fondo de emergencia? ¿Tienes metas claras con plazo y monto? Las respuestas a estas preguntas determinan qué modelo de distribución se ajusta mejor a ti, no una fórmula genérica que ignore tu contexto.
A lo largo de este artículo encontrarás un método de diagnóstico previo, tres modelos de distribución adaptados a perfiles financieros distintos, herramientas digitales que pueden facilitar la organización del dinero y señales para detectar si tu plan necesita ajustes en enero.
Diagnóstico financiero antes de repartir tu aguinaldo
Antes de asignar porcentajes, necesitas un panorama claro de dónde estás parado. Este paso previo determina qué proporción del aguinaldo conviene destinar a cada categoría.
Revisa tus deudas activas y sus tasas de interés
El primer ejercicio es listar todos tus compromisos financieros: tarjetas de crédito, préstamos personales, pagos a meses sin intereses que ya vencieron. Para cada uno, anota el saldo pendiente y la tasa de interés que estás pagando.
Con esa lista, identifica cuáles deudas te cuestan más. Las deudas de alta tasa son las que más erosionan tu patrimonio con el tiempo, por lo que reducirlas con el aguinaldo puede ser más rentable que cualquier otra decisión financiera.
Evalúa si cuentas con un fondo de emergencia
Un fondo de emergencia es un colchón de dinero disponible para cubrir gastos imprevistos sin recurrir a crédito. El parámetro de referencia es tener entre tres y seis meses de gastos fijos cubiertos.
Si no tienes ese fondo, construirlo antes de pensar en inversión es una prioridad. Sin él, cualquier imprevisto puede obligarte a endeudarte, lo que cancela el beneficio de haber invertido.
Define metas a corto, mediano y largo plazo
Las metas financieras concretas son las que dan dirección al dinero. Escribe al menos una meta por horizonte de tiempo: a corto plazo (menos de un año), a mediano plazo (uno a tres años) y a largo plazo (más de tres años).
Cada meta debe tener un monto estimado y una fecha objetivo. Por ejemplo: «quiero tener $15,000 para un viaje en agosto del año próximo». Ese nivel de detalle te permite calcular cuánto necesitas apartar cada mes.
Según lo que descubras en este diagnóstico, podrás ubicarte en uno de tres perfiles que definen cómo distribuir tu aguinaldo de forma más estratégica.
Tres modelos para distribuir tu aguinaldo según tu perfil
No existe una fórmula universal para repartir el aguinaldo. Estos tres modelos de distribución se ajustan a situaciones financieras distintas y pueden servir como punto de partida.
Perfil con deudas prioritarias
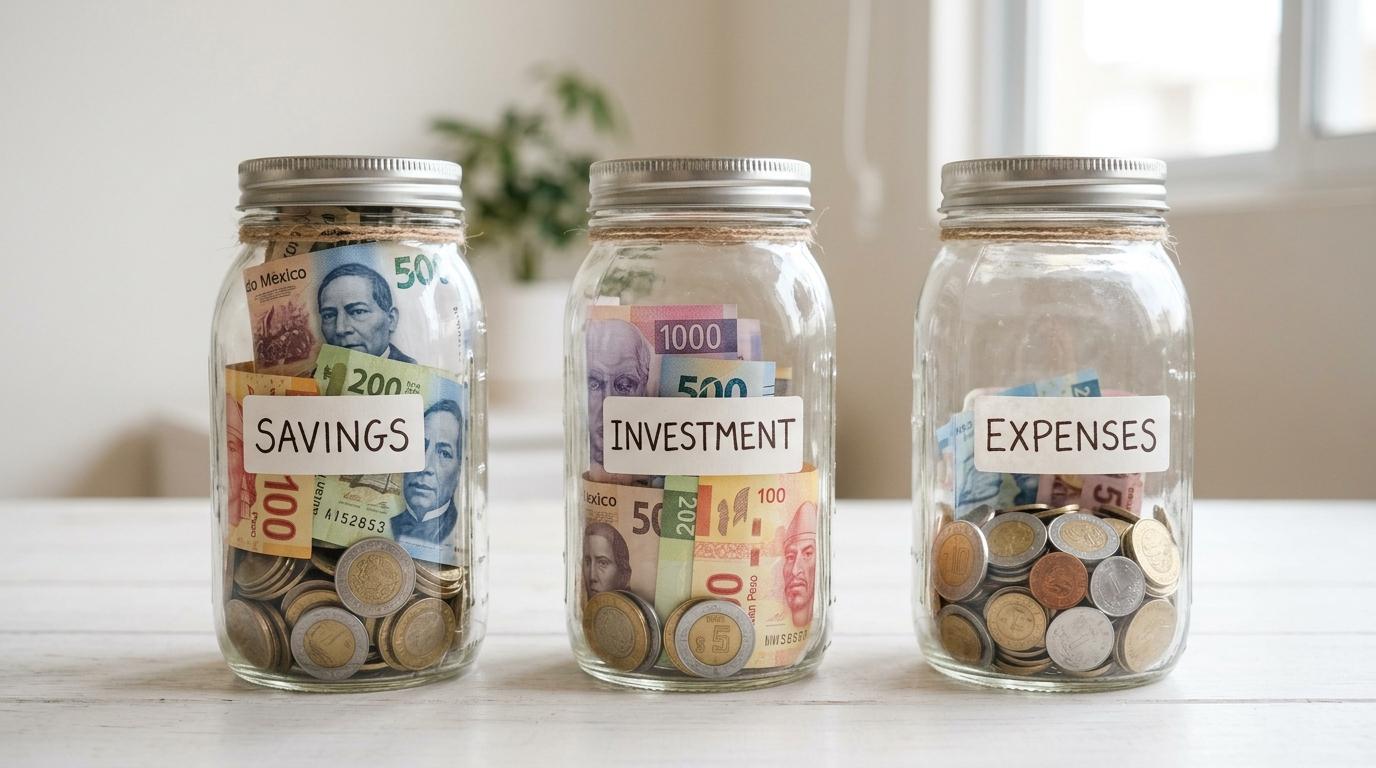
Si tienes deudas con tasas de interés altas, destinar la mayor parte del aguinaldo a reducirlas es una de las decisiones con mayor impacto. Una distribución orientativa podría ser:
- ~50% a pago de deudas (priorizando las de mayor tasa)
- ~30% a ahorro o inicio del fondo de emergencia
- ~20% a gastos de temporada
Por ejemplo, con un aguinaldo de $10,000, podrías destinar $5,000 a abonar capital en tu deuda más cara, $3,000 al fondo de emergencia y $2,000 para gastos de fin de año. Los porcentajes son orientativos; lo importante es que la deuda de mayor costo reciba el mayor aporte.
Perfil sin fondo de emergencia
Quienes no tienen deudas urgentes pero tampoco cuentan con un colchón financiero deberían priorizar la construcción de ese fondo antes de invertir. Una distribución posible sería:
- ~40% a fondo de emergencia
- ~30% a inversión de bajo riesgo
- ~30% a gastos
Con $10,000, eso se traduciría en $4,000 para el fondo, $3,000 para comenzar a invertir y $3,000 para gastos. Una vez que el fondo alcance el nivel de tres meses de gastos, esa proporción puede redirigirse a inversión.
Perfil con finanzas estables
Para quienes ya tienen deudas bajo control y un fondo de emergencia consolidado, el aguinaldo puede trabajar con mayor enfoque en el crecimiento del patrimonio:
- ~30% a ahorro de metas específicas
- ~40% a inversión
- ~30% a gastos y disfrute
Con $10,000, esto equivale a $3,000 para metas concretas, $4,000 para instrumentos de inversión y $3,000 para celebrar el cierre del año. Este perfil tiene más margen para explorar opciones de mayor potencial de crecimiento, aunque también con mayor riesgo.
Cómo organizar el ahorro de tu aguinaldo con herramientas digitales
Una de las estrategias más efectivas para proteger el dinero destinado a ahorro es separarlo del saldo que usas en el día a día. Cuando el dinero está mezclado, la tendencia natural es gastarlo.
Varias apps financieras ofrecen funciones de apartados o reservas con nombres y montos personalizados, lo que permite asignar una porción del aguinaldo a objetivos específicos como el fondo de emergencia, unas vacaciones o el enganche de algo que planeas comprar. Por ejemplo, en el caso de Mercado Pago, la app permite crear reservas con nombres propios y el saldo en cuenta podría generar ganancias diarias, lo que hace que el dinero apartado no esté estático mientras esperas usarlo.
Vale la pena aclarar que Mercado Pago es un ejemplo ilustrativo, no la única opción disponible. Lo relevante es que la herramienta que elijas te permita separar el dinero con claridad y consultar su evolución con regularidad.
Destinar parte del aguinaldo a inversión: opciones en México
Quienes ya tienen un fondo de emergencia y deudas bajo control pueden considerar que una parte de su aguinaldo trabaje con un objetivo de crecimiento. En México existen varias opciones accesibles para quienes se inician en la inversión.
Los CETES son instrumentos de deuda del gobierno federal con bajo riesgo y liquidez semanal, disponibles desde montos pequeños a través de plataformas como cetesdirecto.com. Los fondos de inversión de renta fija son otra alternativa que distribuye el riesgo entre varios instrumentos. Algunas apps también ofrecen acceso a fondos de inversión regulados por la CNBV desde el celular; en el caso de Mercado Pago, la app podría facilitar el seguimiento del dinero invertido sin necesidad de abrir cuentas adicionales.
Es importante tener en cuenta que toda inversión implica algún nivel de riesgo. Los rendimientos pasados no garantizan resultados futuros, y conviene revisar las condiciones y regulaciones de cada instrumento antes de tomar una decisión.
Gastos de fin de año: cómo usar tu aguinaldo sin perder el control
La porción destinada a gastos también merece un plan. Disfrutar las fiestas no tiene que significar empezar el año con presión financiera.
Establece un tope para compras y celebraciones
El primer paso es fijar un presupuesto cerrado para regalos, cenas y compras de temporada antes de que llegue el dinero. Una vez definido ese tope, es más difícil excederlo por impulso.
Una regla que puede ayudar es esperar entre 24 y 48 horas antes de hacer cualquier compra no planeada. Ese tiempo permite distinguir entre un deseo genuino y una decisión impulsada por el ambiente de diciembre. Revisar el historial de movimientos en una app de billetera digital también ayuda a detectar patrones de gasto que no siempre son visibles en el momento.
Señales de que tu plan necesita ajustes en enero
Enero es el mejor momento para evaluar si la distribución del aguinaldo funcionó. Hay señales concretas que indican que algo hay que revisar:
- El fondo de emergencia no creció o se usó durante las fiestas.
- Se recurrió a tarjeta de crédito para cubrir gastos básicos de diciembre.
- No se cumplió ninguno de los porcentajes del plan original.
- Enero empezó con menos liquidez que el mes anterior.
Estas señales no son un fracaso; son información. Si aparecen, vale la pena ajustar los porcentajes para el siguiente ingreso extraordinario o revisar si el presupuesto de gastos fue realista.
Preguntas frecuentes sobre cómo repartir tu aguinaldo
¿Cuánto me toca de aguinaldo si no trabajé el año completo?
El aguinaldo se calcula de forma proporcional al tiempo trabajado durante el año. La Ley Federal del Trabajo establece un mínimo de 15 días de salario por año completo, por lo que si trabajaste seis meses, te corresponderían al menos 7.5 días de salario.
¿Conviene pagar todas mis deudas con el aguinaldo?
Depende de las tasas de interés de cada deuda. La prioridad son las deudas más caras; no es necesario liquidar todo de una vez, pero reducir el capital de las que tienen mayor tasa ya genera un beneficio real. Además, conviene conservar una parte del aguinaldo para el fondo de emergencia si aún no lo tienes consolidado.
¿Qué porcentaje del aguinaldo debería destinar a cada categoría?
No hay un porcentaje universal. Los modelos orientativos como el 50/30/20 o el 40/30/30 son puntos de partida, pero la distribución más adecuada depende de si tienes deudas activas, si cuentas con fondo de emergencia y cuáles son tus metas. Lo más importante es que los porcentajes respondan a tu situación, no a una fórmula genérica.
¿Es posible ahorrar e invertir al mismo tiempo con el aguinaldo?
Sí, son objetivos complementarios. El ahorro cubre emergencias y metas a corto plazo; la inversión busca crecimiento a mediano o largo plazo. Separar montos con funciones de apartados en apps financieras puede ayudar a mantener el orden y evitar que ambos objetivos se confundan.
Si quieres poner en práctica el plan desde el celular, la app de Mercado Pago ofrece funciones de reservas para organizar el dinero por objetivos y acceso a fondos de inversión regulados, todo desde un mismo lugar. Explorar esas herramientas puede ser un buen primer paso para que tu aguinaldo trabaje con un propósito claro desde el primer día.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.