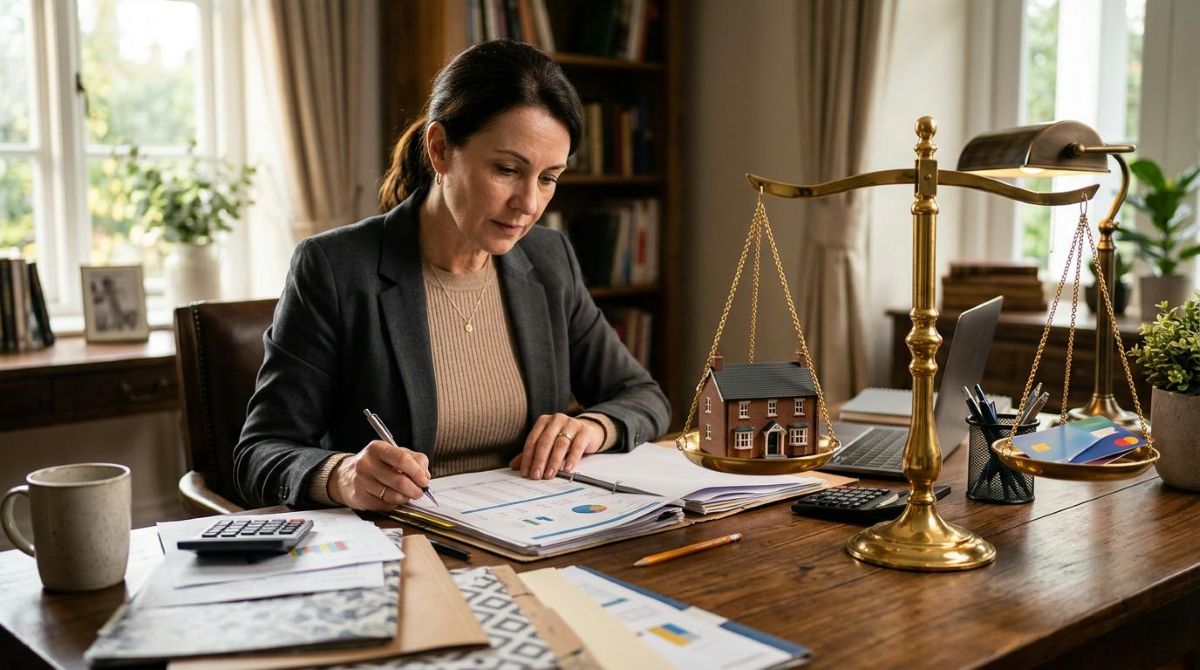
La deuda no es buena ni mala por sí sola: lo que la define es si genera valor futuro o solo representa un costo presente. Una hipoteca que construye patrimonio y un préstamo para cubrir gastos de fin de semana son dos cosas distintas, aunque ambas impliquen endeudarse. Saber cómo diferenciar entre deuda buena y deuda mala te permite tomar decisiones de crédito con más información y menos incertidumbre.
A lo largo de este artículo encontrarás definiciones con ejemplos reales en México, los factores que determinan si una deuda conviene o no, una categoría intermedia que pocos explican, y el umbral del 30% del ingreso como criterio cuantificable para saber cuándo el nivel de deuda empieza a ser riesgoso.
Qué es la deuda buena y cómo reconocerla
Una deuda buena es aquella cuyo beneficio futuro supera su costo actual. Puede generar ingresos, aumentar el valor de un activo o ampliar las capacidades productivas de quien la adquiere. La clave no está en el monto, sino en lo que produce.
En México, algunos ejemplos claros de este tipo de deuda incluyen:
- Un crédito hipotecario para adquirir una vivienda que se valoriza con el tiempo o que puede generar renta.
- Un préstamo educativo para estudiar una carrera, certificación o posgrado que mejore las oportunidades laborales.
- El financiamiento de herramientas, equipo o capital de trabajo para arrancar o hacer crecer un negocio.
- Un crédito para adquirir activos productivos, como maquinaria o equipo de cómputo necesario para trabajar.
La tasa de interés y el plazo también forman parte de la ecuación. Una deuda con propósito claro pero con condiciones desfavorables puede terminar siendo más costosa de lo esperado. Incluso una deuda «buena» se complica si el pago mensual compromete demasiado el ingreso disponible.
Otro punto a considerar es el historial crediticio: cuando este tipo de deuda se paga con puntualidad, contribuye a construir un perfil positivo ante instituciones como el Buró de Crédito. Eso facilita el acceso a mejores condiciones en créditos futuros.
Qué es la deuda mala y por qué se acumula tan rápido
La deuda mala financia consumo que no genera valor a largo plazo. Su característica principal es que el costo supera cualquier beneficio futuro, sobre todo cuando la tasa de interés es alta o las condiciones de pago son poco favorables.
El mecanismo que la hace crecer es el interés compuesto. Cuando una tarjeta de crédito con saldo revolvente cobra intereses sobre los intereses acumulados, la deuda puede duplicarse en meses si solo se paga el mínimo. En México, las tasas anuales de algunas tarjetas superan el 60%, lo que convierte una compra pequeña en un compromiso financiero prolongado.
Algunos ejemplos cotidianos de deuda mala incluyen usar la tarjeta de crédito para gastos de supermercado sin liquidar el saldo total al corte, tomar préstamos de nómina con tasas elevadas para cubrir gastos corrientes, o financiar viajes o artículos de consumo que no tendrán valor residual.
El impacto en el historial crediticio también es relevante: los retrasos o incumplimientos quedan registrados en el Buró de Crédito y pueden dificultar el acceso a créditos futuros, o bien encarecer las tasas que ofrecen las instituciones. No se trata de un juicio moral sobre quien se endeuda, sino de un mecanismo financiero que conviene entender antes de que se active.
La zona gris: deudas que pueden ser buenas o malas según el contexto
Existe una categoría que los análisis convencionales suelen ignorar. No todas las deudas son claramente buenas o malas: algunas dependen del momento de vida, la capacidad de pago y el propósito específico de cada persona.
Algunos ejemplos de esta zona intermedia:
- Préstamo para auto: puede ser indispensable para quien trabaja en zonas sin transporte público, o puede ser un gasto de estatus para quien ya tiene cómo moverse.
- Meses sin intereses (MSI) en una compra planeada: pueden ser una herramienta inteligente si los pagos caben en el presupuesto, o pueden enmascarar un gasto que no se puede costear en realidad.
- Crédito para remodelar el hogar: puede aumentar el valor de un inmueble propio, o puede ser solo un gasto estético sin retorno financiero.
En estos casos, la pregunta no es si la deuda es buena o mala en abstracto, sino si es adecuada para la situación concreta de quien la adquiere.
Para tener un criterio cuantificable, especialistas en educación financiera suelen recomendar que el total de deudas no supere el 30% del ingreso mensual neto. Por encima de ese umbral, el riesgo de estrés financiero aumenta de forma considerable: los pagos empiezan a competir con gastos esenciales como alimentación, salud o servicios. Esta regla aplica a todas las deudas sumadas, sin importar si son buenas, malas o de zona gris.
Factores clave para evaluar cualquier deuda antes de adquirirla
Antes de firmar cualquier contrato de crédito, hay tres preguntas que vale la pena responder con honestidad. Cada una ilumina un ángulo distinto de la misma decisión.
El propósito: ¿esta deuda genera valor o solo cubre un deseo inmediato?
El primer filtro es el propósito. Una deuda que genera un activo, un ingreso o una capacidad futura tiene un fundamento distinto a una que cubre un gasto que ya ocurrió o un deseo pasajero.
Una pregunta útil para evaluarlo es: «¿En 12 meses, este gasto habrá generado algo concreto o solo habrá tenido un costo?» Si la respuesta es la segunda, vale la pena analizar si el crédito es la mejor vía o si conviene esperar y ahorrar.
El costo real: tasa de interés, CAT y plazo
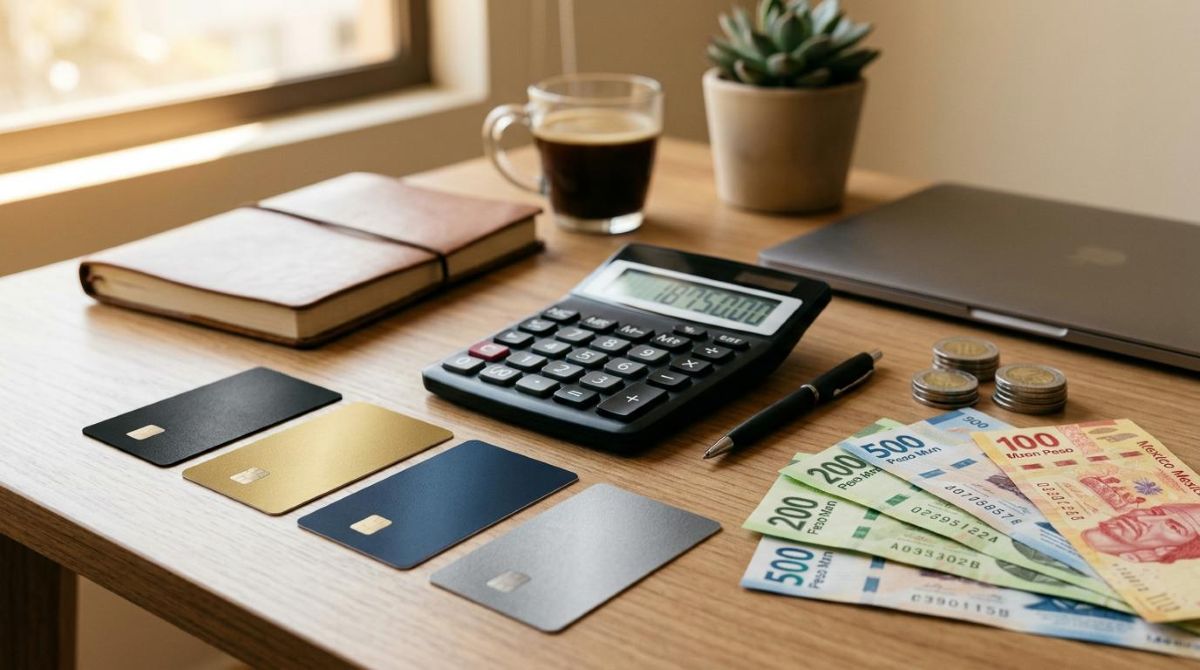
La tasa de interés nominal no siempre refleja el costo total de un crédito. En México, el indicador regulado para comparar créditos es el CAT (Costo Anual Total), que incluye la tasa, comisiones y otros cargos asociados.
Un ejemplo sencillo: un crédito con tasa nominal del 18% anual puede tener un CAT del 35% si incluye comisiones por apertura, seguros obligatorios u otros cargos. Comparar el CAT entre distintas opciones permite tomar una decisión con más información y evitar sorpresas en los pagos.
Tu capacidad de pago en este momento
El tercer factor es la capacidad de pago real. El cálculo debe hacerse sobre el ingreso neto (lo que efectivamente entra al bolsillo), no sobre el ingreso bruto. Si el pago mensual de una nueva deuda lleva el total de compromisos por encima del 30% del ingreso neto, conviene reconsiderar el monto, el plazo o el momento de adquirirla.
Antes de adquirir un nuevo crédito, también es recomendable revisar el historial crediticio en el Buró de Crédito. Conocer el estado actual del perfil financiero ayuda a anticipar qué condiciones ofrecerán las instituciones y a detectar si hay deudas pendientes que conviene resolver primero.
Estrategias para salir de una deuda mala o evitar caer en una
Identificar el tipo de deuda es el primer paso; el siguiente es actuar sobre ella. Hay varias estrategias que pueden ayudar a reducir el costo de una deuda mala o a evitar adquirir una nueva.
- Método avalancha: destinar pagos adicionales a la deuda con mayor tasa de interés primero, mientras se mantienen los pagos mínimos en las demás. Reduce el costo total de forma más eficiente que otros métodos.
- Refinanciamiento o consolidación: agrupar varias deudas en un solo crédito con mejor tasa puede bajar el pago mensual y el costo total. Vale la pena comparar el CAT de la nueva opción antes de decidir.
- Negociar antes de caer en mora: muchas instituciones financieras tienen programas de reestructura o prórroga. Contactarlas antes de dejar de pagar preserva el historial crediticio y abre más opciones.
- Fondo de emergencia: contar con un colchón equivalente a tres o seis meses de gastos esenciales reduce la necesidad de recurrir a crédito caro cuando surge un imprevisto.
- Revisión del presupuesto mensual: identificar qué gastos recurrentes se pueden cubrir sin crédito ayuda a liberar capacidad de pago para las deudas existentes.
Tener visibilidad de los movimientos y pagos es clave para aplicar cualquiera de estas estrategias. Algunas apps de finanzas personales y apps de pagos permiten ver el historial de transacciones, programar pagos y llevar un registro ordenado de los gastos. Por ejemplo, la app de Mercado Pago permite consultar movimientos, gestionar pagos y mantener un seguimiento claro de las operaciones, lo que puede apoyar la toma de decisiones financieras con más información.
Preguntas frecuentes sobre deuda buena y deuda mala
¿Una tarjeta de crédito siempre es una deuda mala?
No. Depende de cómo se use. Si se liquida el saldo total cada mes, no genera intereses y puede ser una herramienta útil para acumular beneficios o diferir gastos planeados. Se convierte en deuda mala cuando se paga solo el mínimo o se usa para gastos que no se pueden costear con el ingreso del mes.
¿Los meses sin intereses son deuda buena o mala?
Pueden ser una opción conveniente si la compra estaba planeada y los pagos caben en el presupuesto sin superar el 30% del ingreso mensual. Se vuelven problemáticos cuando se acumulan varios MSI al mismo tiempo y absorben una parte importante del ingreso disponible. La clave es sumar todos los compromisos activos antes de agregar uno nuevo.
¿Cómo afecta la deuda mala al historial crediticio en México?
Los retrasos en pagos quedan registrados en el Buró de Crédito y pueden dificultar el acceso a créditos futuros o elevar las tasas que ofrecen las instituciones. Por otro lado, pagar a tiempo, incluso en deudas pequeñas, contribuye a construir un historial positivo que abre mejores condiciones a largo plazo.
¿Cuánto de mi ingreso puedo destinar al pago de deudas?
La recomendación de especialistas en educación financiera es no superar el 30% del ingreso mensual neto. Por encima de ese umbral es más probable enfrentar estrés financiero. El cálculo debe incluir todas las deudas activas: hipoteca, tarjetas, préstamos personales y cualquier otro compromiso de pago.
¿Puedo convertir una deuda mala en deuda buena?
No es posible cambiar el propósito original de una deuda, pero sí se pueden mejorar sus condiciones. Refinanciar a una tasa menor o consolidar varias deudas en una sola puede reducir el costo total. Lo más importante durante ese proceso es evitar adquirir nuevas deudas malas mientras se trabaja en liquidar las existentes.
Organizar las finanzas personales requiere información clara y acceso a las herramientas adecuadas. En el caso de quienes buscan llevar un registro de sus gastos y pagos desde el celular, la app de Mercado Pago ofrece la posibilidad de consultar movimientos, gestionar transferencias y mantener un panorama ordenado de las operaciones del día a día. Descargala y explora sus funciones para tener más claridad sobre tu situación financiera.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh