Recibir dinero extra puede ser una gran oportunidad o un gasto invisible si no existe un plan. Esta guía reúne estrategias para que cada peso de ese ingreso tenga un destino claro antes de que desaparezca.
Administrar ingresos extraordinarios sin gastarlo todo requiere un paso previo a cualquier compra: separar ese dinero del presupuesto habitual y asignar porcentajes con destino definido. Una parte para deudas o fondo de emergencia, otra para metas, una fracción para hacer crecer el dinero y una porción para disfrutar sin culpa. Cuando ese orden existe antes de tocar el saldo, las decisiones impulsivas pierden terreno.
A lo largo de este artículo encontrarás un método de distribución paso a paso con porcentajes orientativos, una explicación de por qué el impulso emocional juega en contra al recibir dinero extra, técnicas concretas para frenar el gasto no planeado y respuestas a las dudas más comunes sobre ingresos extraordinarios en México.
Qué son los ingresos extraordinarios y por qué se gastan tan rápido
Los ingresos extraordinarios son entradas de dinero que no forman parte del salario o ingreso habitual. En México, los ejemplos más comunes incluyen el aguinaldo, el reparto de utilidades (PTU), bonos de productividad, la venta de artículos en plataformas de segunda mano, proyectos freelance y la devolución de impuestos del SAT.
A diferencia del sueldo mensual, este tipo de dinero llega de forma irregular y sin un lugar asignado en el presupuesto. Esa irregularidad activa un sesgo psicológico conocido como contabilidad mental: el cerebro cataloga ese dinero como «libre» o «de regalo», lo que reduce el filtro con el que se toman decisiones de gasto.
El resultado es predecible. Estudios sobre comportamiento financiero en América Latina señalan que una parte importante de quienes reciben aguinaldo lo destinan a gastos de consumo en las primeras dos semanas. El dinero no desaparece por descuido, sino porque nunca tuvo un destino claro desde el inicio.
Método de distribución para administrar ingresos extraordinarios paso a paso
Tener un método definido antes de que el dinero llegue a tus manos reduce las decisiones impulsivas. Este esquema de tres pasos te permite distribuir el ingreso extraordinario con un criterio claro.
Paso 1: separa el ingreso extra de tu cuenta habitual
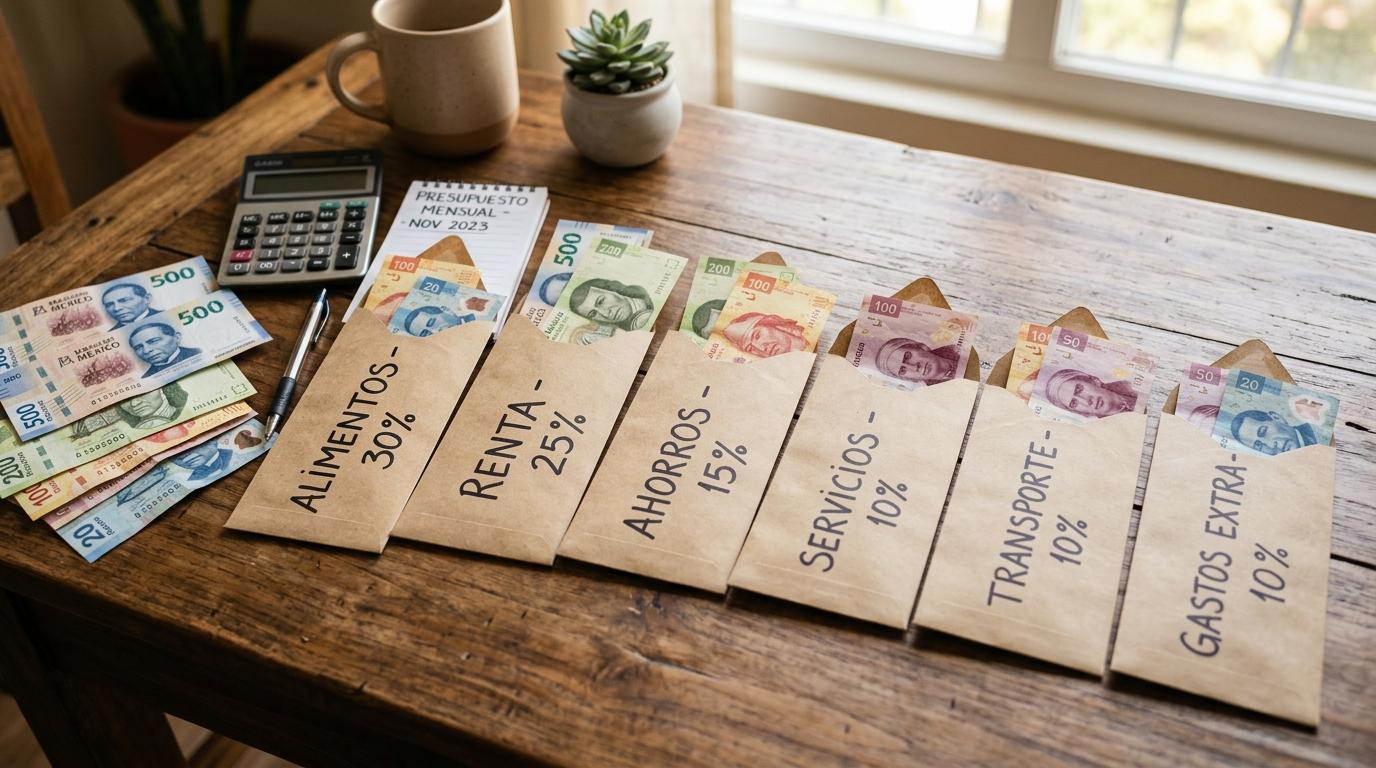
El primer movimiento es físico o digital: no mezclar el ingreso extraordinario con el saldo que usas para gastos del día a día. Puede ser una cuenta diferente, un apartado en una app de finanzas o incluso un sobre etiquetado si manejas efectivo.
Cuando el dinero extra convive con el saldo cotidiano, se vuelve invisible. La separación crea una barrera mental que recuerda que ese dinero tiene reglas distintas.
Paso 2: asigna porcentajes antes de gastar
Antes de hacer cualquier transferencia o compra, define a dónde va cada parte. Una distribución de referencia adaptable a distintas situaciones puede verse así:
- 40 % para deudas con interés alto o para reforzar el fondo de emergencia
- 30 % para metas a mediano plazo (enganche, curso, viaje planificado)
- 20 % para hacer crecer el dinero (instrumentos de ahorro o inversión según tu perfil)
- 10 % para disfrute personal sin restricciones
Estos porcentajes son un punto de partida, no una fórmula rígida. Quien tiene deudas acumuladas puede elevar el primer bloque; quien ya tiene un fondo de emergencia sólido puede redistribuir hacia metas.
Paso 3: ejecuta las transferencias el mismo día que recibes el dinero
El tiempo entre recibir el ingreso y moverlo a sus destinos es la ventana de mayor riesgo. Cuanto más tiempo permanezca el dinero en un solo lugar sin asignación, mayor es la probabilidad de que se diluya en gastos no planeados.
Hacer las transferencias de forma inmediata convierte el plan en un hecho. No se trata de fuerza de voluntad, sino de reducir el margen de decisión en el momento de mayor tentación.
Cómo frenar el impulso de gastarlo todo cuando recibes dinero extra
Recibir una suma mayor a la habitual activa respuestas emocionales reales. Entenderlas es el primer paso para no actuar desde el impulso.
Cuando el cerebro anticipa una compra, libera dopamina antes de que el gasto ocurra. Esa sensación de recompensa puede ser más intensa que la satisfacción de haber ahorrado. A eso se suman la presión social (invitaciones, regalos, celebraciones) y una sensación de escasez acumulada que lleva a pensar «me lo merezco ahora». Ninguno de estos detonantes es irracional, pero sí requieren un contrapeso consciente.
Estas técnicas pueden ayudarte a crear ese contrapeso:
- Regla de las 48 horas: ante cualquier compra no planeada, espera dos días antes de concretarla. En la mayoría de los casos, el impulso se reduce o desaparece.
- Desactivar notificaciones de tiendas en línea durante los días posteriores a recibir el ingreso. Las alertas de descuentos están diseñadas para activar el gasto.
- Escribir el plan de distribución en papel antes de que el dinero llegue. Ver los números escritos genera un compromiso más fuerte que tenerlos en mente.
- Compartir el plan con alguien de confianza. Cuando otra persona sabe cuál es tu intención con ese dinero, el costo psicológico de ignorarlo aumenta.
El objetivo no es eliminar el disfrute, sino proteger el 90 % del ingreso para que el 10 % destinado a placer se sienta merecido y sin remordimientos.
Prioridades financieras: deudas, fondo de emergencia y metas con ingresos extraordinarios
Una vez que el dinero está separado y los porcentajes asignados, conviene saber en qué orden atender cada prioridad para que el impacto sea mayor.
Pagar deudas con intereses altos primero
Las deudas de alto costo —tarjetas de crédito con tasas elevadas, préstamos informales— generan un costo que crece con cada semana que pasa. Si debes 10,000 pesos en una tarjeta con tasa del 80 % anual, cada mes sin pagar suma alrededor de 667 pesos en intereses.
Destinar una parte del ingreso extraordinario a liquidar o reducir ese saldo es, en términos financieros, uno de los movimientos con mayor retorno. No se trata de privación, sino de cortar una fuga de dinero constante.
Construir o reforzar tu fondo de emergencia
Un fondo de emergencia cubre entre 3 y 6 meses de gastos fijos: renta, servicios, alimentación, transporte. Su función es absorber imprevistos sin recurrir a deuda.
Si aún no tienes ese colchón, el ingreso extraordinario es una oportunidad para comenzarlo o reforzarlo. Si ya lo tienes completo, el porcentaje que le habías asignado puede redirigirse a metas de mayor plazo.
Definir metas a corto y mediano plazo
Las metas concretas actúan como ancla frente al gasto impulsivo. Hay diferencia entre metas a corto plazo (un curso de capacitación, una reparación del hogar) y metas a mediano plazo (el enganche de un auto, una mudanza, un viaje planificado con anticipación).
Ponerle nombre y monto a cada meta transforma el ahorro en algo tangible. Un sobre o apartado digital con la etiqueta «enganche departamento» es más difícil de vaciar que uno llamado «ahorro general».
Herramientas digitales que pueden ayudarte a organizar el dinero extra
Las apps de finanzas personales y las cuentas digitales han reducido la fricción para separar y rastrear el dinero. Ya no es necesario manejar efectivo ni llevar una hoja de cálculo compleja para tener claridad sobre en qué se va cada peso.
Opciones como hojas de cálculo en Google Sheets, apps de presupuesto como Finerio o Spendee, y las propias cuentas digitales permiten crear apartados, programar transferencias y revisar el historial de movimientos en tiempo real. La clave está en elegir la herramienta que uses con regularidad, no la más sofisticada.
Por ejemplo, la app de Mercado Pago permite concentrar el ingreso extraordinario en una cuenta sin costo, hacer transferencias sin comisión y consultar cada movimiento desde el celular. Eso facilita aplicar el método de distribución del paso 3 sin necesidad de ir a una sucursal. No es la única opción disponible, pero ilustra cómo una cuenta digital puede funcionar como el «sobre digital» que separa el dinero extra del gasto diario.
Preguntas frecuentes sobre cómo administrar ingresos extraordinarios
¿Qué porcentaje de un ingreso extraordinario conviene destinar al ahorro?
No existe un porcentaje universal. Una referencia común sugiere destinar al menos entre el 20 % y el 30 % al ahorro o al fondo de emergencia. Sin embargo, si hay deudas con intereses altos pendientes, puede tener más sentido priorizar su pago antes de ahorrar. El monto del ingreso y las metas personales también influyen en esa decisión.
¿Los ingresos extraordinarios deben declararse ante el SAT?
Depende de la fuente. El aguinaldo y las utilidades suelen tener retención de impuestos a cargo del empleador, por lo que no requieren declaración adicional en la mayoría de los casos. Los ingresos por venta de bienes o trabajo independiente pueden requerir declaración según el monto y la situación fiscal de cada persona. Lo más conveniente es revisar el portal del SAT o consultar con una persona especialista en contabilidad para cada caso particular.
¿Conviene pagar deudas o ahorrar con un ingreso extraordinario?
Si las deudas tienen tasas de interés altas, liquidarlas primero suele representar un mayor beneficio financiero neto. Si las deudas están bajo control, destinar una parte al fondo de emergencia o a metas puede ser más estratégico. La combinación de ambas acciones —un porcentaje a cada destino— es con frecuencia la opción más equilibrada para no sacrificar un objetivo por el otro.
Si quieres poner en práctica el método desde hoy, tener el dinero extra en un lugar separado de tu gasto diario es el primer movimiento. Apps como Mercado Pago te permiten abrir una cuenta sin costo, hacer transferencias al instante y revisar cada movimiento desde tu celular, lo que facilita aplicar los pasos de distribución sin complicaciones. Puedes explorar la app y decidir si se adapta a lo que necesitas.
–
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh