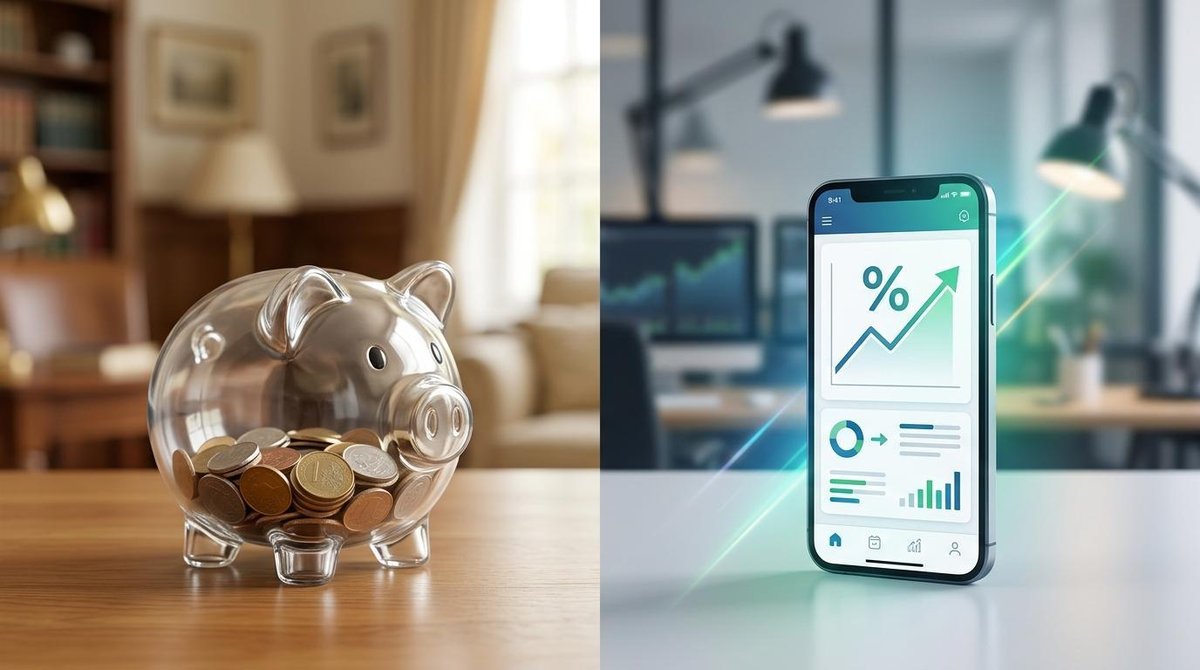
Guardar dinero en casa y depositarlo en una cuenta digital con rendimiento son dos caminos con ventajas y riesgos distintos. Aquí analizamos ambos para que elijas la opción que se ajuste a tus metas financieras.
Los ahorros personales —dinero guardado en casa, en una alcancía o en una cuenta bancaria básica sin rendimiento— ofrecen control total y acceso sin restricciones, pero pierden valor con el paso del tiempo debido a la inflación. Las cuentas digitales con rendimiento, en cambio, generan ganancias sobre el saldo depositado, aunque pueden tener condiciones específicas según la institución. La respuesta a cuál conviene más no es única: depende de tus metas, el monto disponible y el plazo que manejas.
A lo largo de este artículo encontrarás qué es cada opción y cómo funciona en la práctica, de qué manera la inflación afecta a cada una, una comparativa punto por punto en criterios como acceso, seguridad y costos, escenarios según distintos perfiles financieros y respuestas a las dudas más frecuentes.
Qué son los ahorros personales y cómo funcionan en la práctica
El término ahorros personales abarca desde el dinero guardado bajo el colchón o en una alcancía hasta los fondos depositados en una cuenta bancaria básica que no genera ningún tipo de ganancia. En México, esta es la forma de ahorro más extendida, sobre todo entre personas jóvenes o quienes no tienen acceso a productos financieros formales. Según la Encuesta Nacional de Inclusión Financiera (ENIF), cerca de la mitad de quienes ahorran en el país lo hacen fuera del sistema financiero formal.
Las ventajas de este modelo son claras: acceso inmediato al dinero, sin requisitos de apertura, sin comisiones y sin depender de una app o conexión a internet. No hay trámites, no hay esperas y el dinero está disponible en cualquier momento.
El problema está en lo que no se ve. El poder adquisitivo del dinero guardado sin rendimiento se reduce cada año por efecto de la inflación. Si los precios suben un 4% anual, los 10,000 pesos guardados hoy comprarán menos cosas dentro de doce meses, aunque el billete siga siendo el mismo. A eso se suma el riesgo de robo, pérdida o gasto impulsivo que no existiría si el dinero estuviera en una institución regulada.
Cuenta digital con rendimiento: qué es y por qué ha ganado popularidad
Una cuenta digital con rendimiento es una cuenta que se abre y gestiona desde el celular, ofrecida por bancos digitales o instituciones fintech, y que genera ganancias sobre el saldo depositado de forma automática. A diferencia de una cuenta básica, el dinero no está «parado»: trabaja mientras permanece ahí.
En México existen varias opciones de este tipo, algunas reguladas por la Comisión Nacional Bancaria y de Valores (CNBV) y protegidas por el IPAB, y otras supervisadas bajo el esquema de Prosofipo para instituciones de tecnología financiera. Esta distinción importa porque determina el nivel de protección que tiene el dinero en caso de que la institución enfrente problemas.
Entre sus ventajas destacan la apertura sin necesidad de ir a una sucursal, la ausencia de saldo mínimo en muchos casos y las herramientas de gestión desde la app. Como limitaciones, algunas cuentas aplican topes al rendimiento según el monto depositado, otras requieren cierto nivel de actividad para mantener las condiciones, y la tasa de rendimiento puede variar con el tiempo. Por eso, antes de elegir una, conviene revisar las condiciones vigentes con detalle.
Comparativa entre ahorros personales y cuenta digital con rendimiento
Para tomar una decisión informada, vale la pena analizar ambas opciones en los aspectos que más importan al momento de elegir dónde guardar el dinero.
Acceso al dinero y disponibilidad
Los ahorros personales ofrecen el acceso más inmediato posible: el dinero está físicamente disponible sin depender de ningún sistema. Las cuentas digitales con rendimiento también suelen ofrecer disponibilidad alta, muchas de ellas las 24 horas del día, aunque algunas transferencias pueden tomar minutos o tener límites diarios de retiro. Para la mayoría de los usos cotidianos, la diferencia en disponibilidad es mínima.
Protección y seguridad de los fondos
El dinero guardado en casa no tiene ningún respaldo institucional: un robo, un incendio o una inundación pueden significar su pérdida total. Las cuentas digitales en instituciones reguladas cuentan con la protección del IPAB (hasta 400,000 UDIS por persona en bancos) o de Prosofipo en el caso de algunas fintech. Esta cobertura representa una diferencia sustancial en términos de seguridad real.
Generación de ganancias frente a la inflación
Este es el punto donde la diferencia se vuelve más tangible. El dinero guardado sin rendimiento pierde poder adquisitivo cada año. Si la inflación anual ronda el 4 o 5%, unos 10,000 pesos guardados en casa equivalen, en términos de lo que pueden comprar, a unos 9,500 pesos un año después. La pérdida no aparece en el billete, pero existe.
Una cuenta digital con rendimiento puede compensar esa pérdida de forma parcial o total, dependiendo de la tasa que ofrezca. No garantiza una ganancia neta positiva en todos los escenarios, pero sí reduce el impacto de la inflación sobre el ahorro acumulado. A mediano plazo, esa diferencia se vuelve cada vez más relevante.
Costos y requisitos de cada opción
Los ahorros personales no tienen costos asociados, pero tampoco generan ningún beneficio adicional. Las cuentas digitales con rendimiento, en la mayoría de los casos, tampoco cobran comisiones por apertura ni mantenimiento, aunque conviene verificar las condiciones particulares de cada institución. En este criterio, ambas opciones son accesibles, con la ventaja de que la cuenta digital suma ganancias sin agregar costos significativos.
Qué opción podría convenir según tu perfil financiero
No existe una respuesta única para todas las personas. El tipo de ahorro que podría funcionar mejor depende de la situación y las metas de cada quien.
Si necesitas un fondo de emergencia
Un fondo de emergencia requiere dos cosas: disponibilidad inmediata y que no se gaste en el día a día. Combinar ambas opciones podría ser una estrategia útil: mantener una parte accesible de forma física para situaciones donde no haya conexión o sistema, y otra parte en una cuenta digital con rendimiento para que el dinero no pierda valor mientras espera ser usado. La clave está en que el fondo sea intocable salvo ante una emergencia real.
Si tienes una meta de ahorro a mediano plazo
Cuando el objetivo es acumular dinero para algo concreto —un viaje, un bien o un proyecto— en un plazo de seis meses a dos años, una cuenta digital con rendimiento podría ayudar a que el ahorro no se erosione con la inflación mientras crece. Depositar de forma periódica y dejar que el saldo genere ganancias puede marcar una diferencia notable al comparar el monto final con lo que se hubiera guardado sin rendimiento.
Si apenas comienzas a organizar tus finanzas
Para quienes están dando sus primeros pasos en el manejo del dinero, los ahorros personales son un punto de partida válido: no requieren trámites ni conocimientos previos. El siguiente paso natural podría ser abrir una cuenta digital regulada, donde el dinero esté protegido y genere ganancias sin complicaciones adicionales. Apps como la de Mercado Pago, por ejemplo, permiten tener el dinero disponible en todo momento mientras genera ganancias sobre el saldo, lo que puede ser una alternativa accesible para quienes buscan una primera experiencia con productos financieros digitales.
Errores comunes al elegir entre ahorros personales y una cuenta digital
Hay decisiones que parecen prudentes pero que, con más información, revelan puntos ciegos importantes. Antes de decidir dónde guardar el dinero, conviene evitar estos errores frecuentes:
- Creer que guardar en casa es la opción más segura. La inflación es un riesgo silencioso que no se ve en el billete, pero reduce el valor real del dinero cada año. Ignorarlo puede costar más que cualquier comisión bancaria.
- Elegir una cuenta digital solo por la tasa más alta. Una tasa atractiva pierde sentido si la institución no está regulada ni protegida por IPAB o Prosofipo. Verificar la regulación antes de depositar es un paso que no debe saltarse.
- Concentrar todo el dinero en un solo lugar. Tanto guardar todo en casa como depositar todo en una sola cuenta digital implica riesgos de concentración. Distribuir el ahorro entre opciones puede reducir la exposición ante imprevistos.
Investigar antes de decidir no requiere ser experta o experto en finanzas: basta con revisar si la institución está regulada, qué condiciones aplica y cómo se compara con otras alternativas disponibles en México.
Preguntas frecuentes sobre ahorros personales y cuentas digitales con rendimiento
¿Una cuenta digital con rendimiento es lo mismo que una cuenta de inversión?
No son lo mismo. Una cuenta digital con rendimiento genera ganancias sobre el saldo de forma automática, sin que la persona usuaria tenga que tomar decisiones sobre instrumentos financieros. Una cuenta de inversión, en cambio, suele requerir elegir entre fondos, acciones u otros activos. Las cuentas digitales con rendimiento tienden a ser más accesibles y no requieren conocimientos previos de inversión.
¿Mis ahorros en una cuenta digital están protegidos si la institución cierra?
Depende de la institución. Las cuentas en bancos regulados por la CNBV cuentan con la protección del IPAB hasta cierto monto por persona. Algunas instituciones fintech operan bajo el esquema de Prosofipo, que ofrece un mecanismo de protección diferente. Por eso, verificar la regulación de la institución antes de abrir una cuenta es un paso clave.
¿Puedo combinar ahorros personales con una cuenta digital con rendimiento?
Sí, y podría ser una estrategia útil para distintas situaciones. Tener una parte del dinero accesible para gastos inmediatos y otra en una cuenta con rendimiento ayuda a proteger el poder adquisitivo del ahorro total sin sacrificar disponibilidad.
¿Cuánto dinero necesito para abrir una cuenta digital con rendimiento?
Muchas cuentas digitales en México no requieren un monto mínimo de apertura ni saldo mínimo para comenzar a generar ganancias. Los requisitos varían según la institución, por lo que conviene comparar opciones antes de elegir.
Para quienes buscan una alternativa donde el dinero esté disponible en todo momento y genere ganancias sobre el saldo, la app de Mercado Pago podría ser una opción a considerar dentro del ecosistema de cuentas digitales disponibles en México. Explorar cómo funciona, qué condiciones aplica y si se ajusta a tus metas puede ser un buen punto de partida para dar el siguiente paso en la organización de tus finanzas.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.