Separar una quinta parte de tu ingreso mensual parece ambicioso, pero con un método adaptado a tu realidad financiera podría estar más cerca de lo que imaginas. Aquí encontrarás pasos concretos, ajustes progresivos y herramientas para lograrlo sin sacrificar tu calidad de vida.
Para ahorrar el 20% de tu sueldo cada mes se necesitan tres acciones concretas: conocer con precisión a dónde va tu dinero, automatizar la separación del ahorro antes de gastar, y escalar el porcentaje de forma gradual si el 20% no es viable desde el primer mes. La regla 50/30/20, popularizada por la senadora Elizabeth Warren, es el marco de referencia más usado para distribuir el ingreso, pero requiere ajustes según el costo de vida de cada persona.
A lo largo de este artículo encontrarás cómo hacer un diagnóstico real de tus gastos, cómo armar un presupuesto mensual con la regla 50/30/20 adaptada a México, cómo automatizar el ahorro para no depender de la fuerza de voluntad, cuáles son las fugas de dinero más comunes que frenan la meta, y qué hacer cuando el ingreso parece insuficiente. A diferencia de las guías genéricas, este artículo propone un enfoque progresivo y aborda las razones conductuales por las que muchas personas abandonan el hábito en las primeras semanas.
Cuánto representa el 20% de tu sueldo y por qué ese porcentaje
El 20% no es un número arbitrario. Proviene de la regla 50/30/20 que propone destinar el 50% del ingreso a necesidades básicas, el 30% a gastos personales y el 20% restante al ahorro o pago de deudas. Es una referencia útil, no una obligación inamovible.
Para que el porcentaje sea tangible, vale la pena verlo en pesos mexicanos según distintos niveles de ingreso:
- Sueldo de $8,000 pesos: el 20% equivale a $1,600 al mes
- Sueldo de $15,000 pesos: el 20% equivale a $3,000 al mes
- Sueldo de $25,000 pesos: el 20% equivale a $5,000 al mes
Si el 20% parece inalcanzable con tu ingreso actual, empezar con el 5% o el 10% ya genera un fondo que crece con el tiempo. Lo que importa no es el porcentaje exacto, sino construir el hábito de apartar algo antes de gastar.
Diagnóstico de gastos: el primer paso para ahorrar el 20% de tu sueldo
Antes de separar cualquier porcentaje, necesitas saber con precisión a dónde se va tu dinero. Este diagnóstico te permite detectar oportunidades de ahorro que no son evidentes a primera vista.
Cómo identificar gastos fijos, variables y fantasma
Los gastos fijos son los que se repiten cada mes con el mismo monto: renta, transporte, colegiaturas. Los gastos variables cambian según el mes: supermercado, salidas, ropa. Y los gastos fantasma son cobros recurrentes que pasan desapercibidos: suscripciones a plataformas de streaming que ya no usas, cargos automáticos de apps que descargaste hace meses, o membresías que se renuevan sin aviso.
Revisar el estado de cuenta y buscar cobros recurrentes que no recuerdas haber autorizado suele revelar entre 200 y 500 pesos mensuales que se pueden recuperar con cancelaciones puntuales.
Registro de gastos durante dos semanas
El método más efectivo para tener un panorama real es anotar cada gasto durante 14 días, sin juzgarlo. Puede ser en una libreta, en una hoja de cálculo o en una app de finanzas personales. Lo importante es no omitir nada: el café de camino al trabajo, la propina, la cooperación de la oficina.
Muchas apps de banca en México permiten categorizar los movimientos de forma automática, lo que reduce el tiempo de registro. Con dos semanas de datos tienes suficiente información para identificar patrones y decidir dónde ajustar.
Cómo armar un presupuesto mensual que incluya el 20% de ahorro
Con el diagnóstico de gastos listo, el siguiente paso es distribuir tu ingreso de forma intencional para que el ahorro tenga un lugar asegurado antes de cualquier otro gasto.
Distribuye tu ingreso con la regla 50/30/20 adaptada
La distribución base es: 50% para necesidades, 30% para deseos y 20% para ahorro. Con un sueldo de $15,000 pesos, eso se traduce en $7,500 para gastos esenciales, $4,500 para gastos personales y $3,000 para ahorro.
El punto más importante es que el ahorro se separa primero, no con lo que sobra al final del mes. Si esperas a ver qué queda, por lo general no queda nada. En la realidad mexicana, donde la renta y el transporte pueden consumir más del 50%, es válido ajustar las proporciones: por ejemplo, 60% necesidades, 20% deseos y 20% ahorro.
Ajustes cuando el 20% no alcanza desde el primer mes
Un enfoque progresivo reduce la fricción y aumenta la posibilidad de sostener el hábito. Estos son los pasos para escalar el porcentaje en tres o cuatro meses:
- Mes 1: separa el 5% de tu sueldo desde el día de pago
- Mes 2: sube al 10% y revisa qué gasto variable puedes reducir
- Mes 3: llega al 15% con los ajustes identificados en el diagnóstico
- Mes 4: alcanza el 20% y mantenlo como parte fija del presupuesto
Este método funciona porque cada incremento es pequeño y el impacto en el gasto diario apenas se siente. La meta no es llegar al 20% de golpe, sino llegar y quedarse.
Automatiza tu ahorro para no depender de la fuerza de voluntad
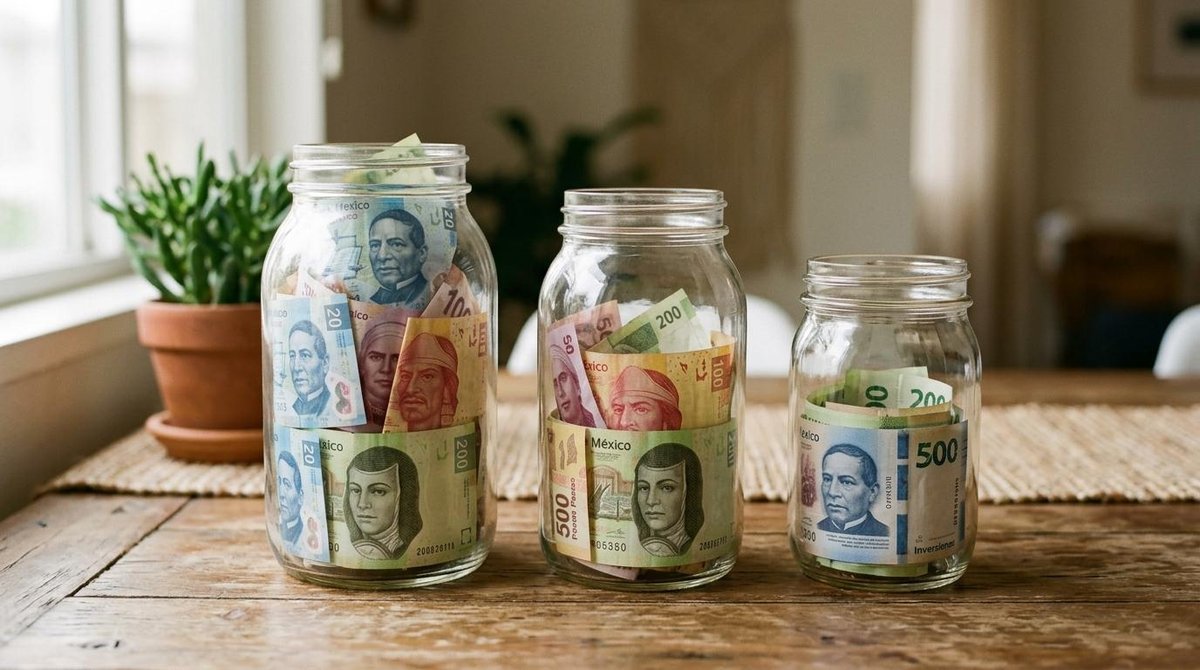
La automatización del ahorro es el cambio más poderoso que puedes hacer porque la decisión se toma una sola vez y el sistema se encarga del resto. No hay que recordar apartar el dinero, no hay tentación de gastarlo antes.
La forma más directa es programar una transferencia automática hacia una cuenta separada el mismo día en que recibes tu pago, ya sea quincena o mes. Así, el dinero del ahorro nunca llega a estar disponible en tu cuenta de gastos diarios. Varias apps financieras en México permiten programar estos movimientos desde el celular en pocos pasos.
Por ejemplo, en el caso de la app de Mercado Pago, es posible separar dinero y hacer que ese saldo genere ganancias mientras no se usa, lo que suma al objetivo de ahorro con el tiempo. Dicho esto, existen otras apps y cuentas bancarias con funciones similares, y la elección depende de cuál se adapte mejor a tus hábitos. Lo que no cambia es el principio: el dinero debe salir de tu cuenta principal antes de que tengas oportunidad de gastarlo.
Cinco fugas de dinero comunes que frenan tu meta de ahorro mensual
Reducir el gasto no significa recortar todo lo que disfrutas. Significa identificar dónde se va el dinero sin que lo decidas con conciencia. Estas son las cinco fugas más frecuentes en el contexto mexicano:
- Suscripciones digitales que no se usan: revisa tus cargos automáticos y cancela los servicios que no hayas abierto en el último mes. Dos o tres suscripciones olvidadas pueden sumar entre $300 y $600 pesos mensuales.
- Compras por impulso en tiendas de conveniencia o apps de delivery: el costo por conveniencia se acumula. Preparar snacks o comida en casa algunos días a la semana puede liberar una cantidad considerable al mes.
- Comisiones bancarias evitables: algunas cuentas cobran por manejo, por retiro en cajero o por no mantener un saldo mínimo. Comparar opciones y migrar a una cuenta sin comisiones puede representar un ahorro real sin cambiar ningún hábito de consumo.
- No comparar precios en compras recurrentes: supermercado, gasolina y servicios de internet tienen variaciones de precio que se pueden aprovechar con una búsqueda breve antes de comprar.
- Gastos sociales no planeados: cooperaciones, salidas de último momento y regalos improvisados son difíciles de eliminar, pero sí se pueden presupuestar. Asignarles una cantidad fija al mes evita que desborden el presupuesto.
Reducir aunque sea tres de estas fugas puede liberar entre 500 y 1,500 pesos al mes, dinero que puede ir directo al fondo de ahorro y acercarte al 20% sin necesidad de recortar gastos que realmente importan.
Cómo mantener el hábito de ahorrar el 20% sin abandonar en el intento
El aspecto conductual del ahorro es el que más se ignora en las guías financieras, y también el que más determina el resultado. Ahorrar no es solo un problema matemático; es un problema de comportamiento.
El primer paso para sostener el hábito es tener una meta concreta con fecha y monto: no «quiero ahorrar más», sino «quiero juntar $18,000 pesos en seis meses para un fondo de emergencia». Una meta específica activa la motivación de forma distinta que un objetivo vago. Revisar el presupuesto cada quincena, aunque sea en diez minutos, permite detectar desvíos antes de que se conviertan en un problema.
Según la CONDUSEF, la mayoría de las personas en México que intentan ahorrar abandonan el hábito en los primeros tres meses por falta de un plan claro. Celebrar los avances pequeños, como llegar al primer mes completo o alcanzar los primeros $5,000 pesos, refuerza el comportamiento y hace que continuar sea más atractivo que detenerse.
La consistencia importa más que la perfección. Si un mes solo puedes ahorrar el 12% en lugar del 20%, eso sigue siendo un avance. Lo que destruye el hábito no es el mes difícil, sino la decisión de abandonar por completo cuando no se cumple la meta exacta.
Preguntas frecuentes sobre cómo ahorrar el 20% de tu sueldo
¿Qué pasa si gano muy poco para ahorrar el 20%?
El 20% es una referencia, no una regla fija. Empezar con el 5% o el 10% ya genera un fondo que crece con el tiempo. Lo que construye el resultado es la constancia, no el porcentaje exacto desde el primer día.
¿Dónde conviene guardar el dinero que ahorro cada mes?
Lo más recomendable es una cuenta separada de la que usas para gastos diarios. Puede ser una cuenta de ahorro en un banco, una app financiera o cualquier instrumento que mantenga el dinero accesible pero fuera de tu alcance cotidiano. Guardarlo en efectivo en casa tiende a gastarse con mayor facilidad.
¿Cuánto tiempo tarda en notarse el impacto de ahorrar el 20%?
Con un sueldo de $15,000 pesos y un ahorro del 20% ($3,000 al mes), en seis meses se acumulan $18,000 pesos. En un año, $36,000. El impacto se nota desde el primer trimestre, cuando ya existe un colchón para imprevistos que antes no estaba.
¿La regla 50/30/20 funciona con ingresos variables?
Se puede adaptar calculando el promedio de ingresos de los últimos tres a seis meses y usando ese número como base del presupuesto. En meses con ingresos altos, ahorrar más del 20%; en meses bajos, ajustar sin abandonar el hábito por completo.
Si quieres poner en práctica el plan descrito en este artículo, herramientas como la app de Mercado Pago permiten separar dinero y programar movimientos desde el celular, lo que puede ayudarte a automatizar el ahorro desde tu próximo día de pago. Explorar las opciones disponibles y elegir la que mejor se adapte a tu rutina es un buen punto de partida para que el 20% deje de ser una meta lejana y se convierta en un hábito sostenible.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.